
Phí dịch vụ EWA được tính thế nào và ai là người trả?
Phí dịch vụ EWA có thể do doanh nghiệp trả toàn bộ, người lao động trả theo từng giao dịch, hai bên cùng chia sẻ hoặc được tính trong gói thuê bao định kỳ. Ngoài phí nền tảng còn có thể có phí chuyển tiền, tích hợp và vận hành. Vì vậy, muốn biết EWA thực sự tốn bao nhiêu, cần xem tổng chi phí trong cả kỳ, bên chịu từng khoản và số tiền cuối cùng người lao động thực nhận.
EWA là viết tắt của Earned Wage Access, thường được hiểu là giải pháp cho phép người lao động tiếp cận một phần tiền lương đã phát sinh từ ngày công đã làm trước kỳ trả lương định kỳ.
Phí EWA là vấn đề cần được trình bày đặc biệt minh bạch. Cụm từ “không lãi” không đồng nghĩa với “không có bất kỳ chi phí nào”; ngược lại, việc có phí dịch vụ cũng không đủ để tự động kết luận giao dịch là một khoản vay. Bản chất cần được xem xét từ toàn bộ cấu trúc giao dịch, nguồn tiền, hợp đồng, nghĩa vụ của các bên và cách tính phí.
Phân biệt lãi suất, phí dịch vụ và phí thanh toán
Ba khái niệm này thường bị dùng lẫn với nhau nhưng không hoàn toàn giống nhau.
Khoản chi phí | Thông thường dùng để chi trả cho | Cách thể hiện nên có |
|---|---|---|
Lãi suất | Chi phí sử dụng một khoản tiền trong quan hệ có tính chất tín dụng | Tỷ lệ, thời gian tính, số tiền lãi và tổng nghĩa vụ |
Phí dịch vụ EWA | Nền tảng, xử lý yêu cầu, vận hành và cung cấp tiện ích | Mức phí, cách tính, bên chịu và thời điểm thu |
Phí thanh toán/chuyển tiền | Ngân hàng, trung gian thanh toán hoặc kênh chi tiền | Mức phí từng giao dịch hoặc chính sách miễn/hoàn |
Phí tích hợp | Kết nối chấm công, payroll, ERP, API hoặc triển khai ban đầu | Phí một lần, theo phạm vi hoặc theo khối lượng công việc |
Phí thuê bao | Quyền sử dụng nền tảng theo tháng/năm | Gói dịch vụ, quy mô người dùng và tính năng đi kèm |
Chi phí vận hành nội bộ | Nhân sự duyệt công, đối soát, hỗ trợ và xử lý sai lệch | Dự toán nguồn lực và thời gian của doanh nghiệp |
Tên của khoản thu không phải yếu tố duy nhất quyết định bản chất pháp lý. Chẳng hạn, gọi một khoản thu là “phí nền tảng” nhưng số tiền tăng theo thời gian chưa thanh toán, kèm phạt quá hạn và nghĩa vụ trả độc lập có thể đặt ra những câu hỏi khác so với một khoản phí cố định cho thao tác công nghệ.
Khi thẩm định, doanh nghiệp nên hỏi đồng thời:
Tiền người lao động nhận đã phát sinh từ ngày công hay chưa?
Ai là bên cung cấp tiền?
Khoản phí được tính theo giao dịch, giá trị tiền hay thời gian?
Người lao động có nghĩa vụ trả nợ độc lập không?
Có lãi, phạt quá hạn, phí thu hồi hoặc phí gia hạn không?
Phí được hiển thị trước hay chỉ xuất hiện sau khi giao dịch hoàn tất?
Phí EWA có thể gồm những khoản nào?
Tùy mô hình, tổng chi phí có thể gồm một hoặc nhiều thành phần:
Phí khởi tạo: khảo sát, cấu hình quy trình, thiết lập doanh nghiệp và đào tạo.
Phí tích hợp: kết nối dữ liệu nhân sự, chấm công, payroll, kế toán và thanh toán.
Phí nền tảng định kỳ: trả theo tháng, năm, số người đủ điều kiện hoặc số tài khoản hoạt động.
Phí giao dịch: phát sinh mỗi lần người lao động nhận tiền sớm.
Phí chuyển tiền: chi phí của kênh thanh toán hoặc ngân hàng.
Chi phí nguồn tiền: chi phí doanh nghiệp hoặc nhà cung cấp phải chuẩn bị tiền trước kỳ lương.
Phí hỗ trợ nâng cao: SLA riêng, đầu mối chuyên trách, báo cáo tùy chỉnh hoặc vận hành ngoài giờ.
Chi phí nội bộ: thời gian của HR, payroll, kế toán, IT và quản lý trực tiếp.
Không phải chương trình nào cũng có đủ tám loại chi phí. Một báo giá tốt phải cho phép doanh nghiệp phân biệt rõ khoản nào bắt buộc, khoản nào tùy chọn và khoản nào chỉ phát sinh trong tình huống cụ thể.
Bốn mô hình thu phí EWA thường gặp
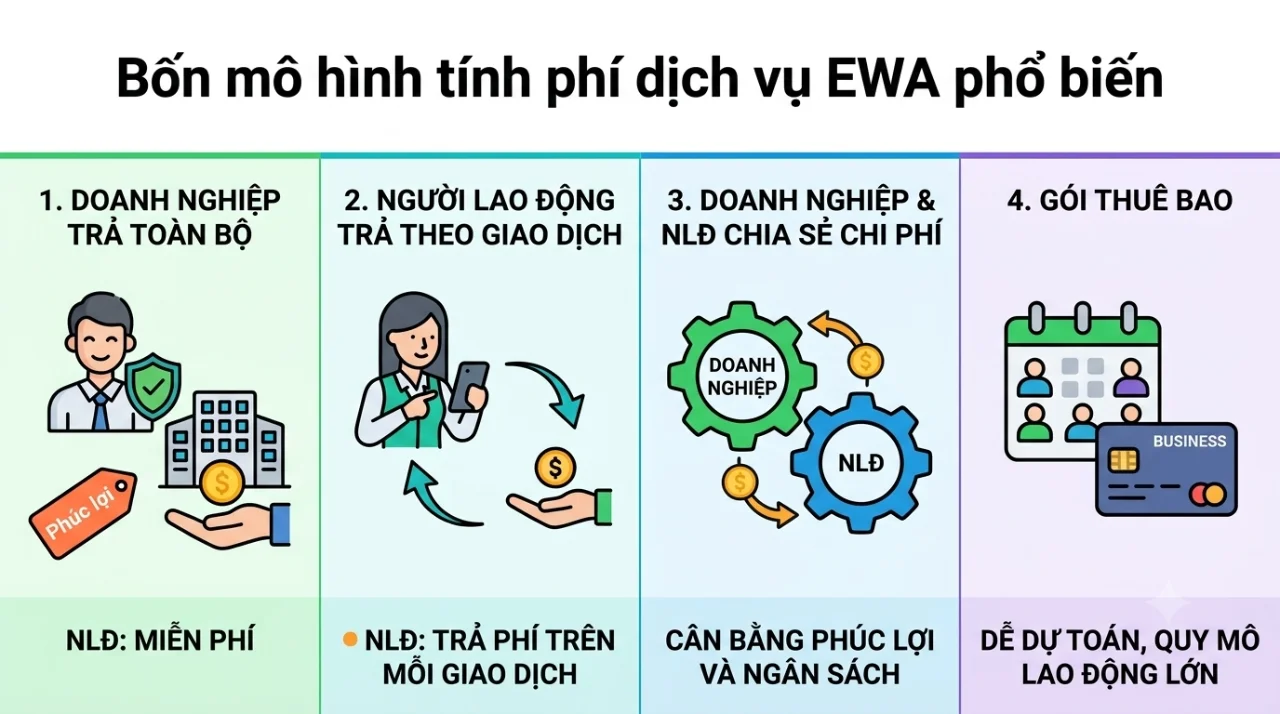
1. Doanh nghiệp trả toàn bộ
Doanh nghiệp mua EWA như một phúc lợi dành cho người lao động và thanh toán các khoản phí đã thỏa thuận với nhà cung cấp. Người lao động nhận tiền mà không phải trả phí giao dịch trực tiếp, trừ trường hợp chính sách có công bố khoản khác.
Ưu điểm:
Trải nghiệm đơn giản, dễ truyền thông.
Người lao động không phải cân nhắc chi phí mỗi lần sử dụng.
Giảm nguy cơ hiểu nhầm giữa phí dịch vụ và lãi.
Phù hợp khi doanh nghiệp muốn dùng EWA như một phúc lợi tuyển dụng và giữ chân.
Điểm cần cân nhắc:
Doanh nghiệp phải lập ngân sách cho toàn chương trình.
Chi phí có thể tăng khi số người dùng và số giao dịch tăng.
Nếu miễn phí hoàn toàn và không có giới hạn phù hợp, người lao động có thể giao dịch quá thường xuyên.
2. Người lao động trả phí theo giao dịch
Mỗi lần yêu cầu nhận lương sớm, người lao động trả một khoản phí đã được hiển thị trước khi xác nhận.
Ưu điểm:
Doanh nghiệp giảm phần chi phí trực tiếp.
Chi phí gắn với nhu cầu sử dụng thực tế.
Người không sử dụng không phải chịu phí giao dịch.
Điểm cần cân nhắc:
Một khoản phí nhỏ có thể cộng dồn đáng kể nếu người lao động giao dịch nhiều lần.
Nếu chỉ quảng bá “0% lãi” mà không nhấn mạnh phí, người dùng có thể hiểu sai tổng chi phí.
Mức phí cố định có thể chiếm tỷ lệ lớn đối với giao dịch giá trị nhỏ.
3. Doanh nghiệp và người lao động cùng chia sẻ chi phí
Doanh nghiệp tài trợ một phần, chẳng hạn phí nền tảng hoặc một số lượt giao dịch; người lao động trả phần còn lại nếu sử dụng vượt phạm vi được hỗ trợ.
Ưu điểm:
Cân bằng giữa phúc lợi và ngân sách.
Doanh nghiệp có thể tài trợ số lượt cơ bản hoặc tình huống khẩn cấp.
Tạo động lực sử dụng có cân nhắc.
Điểm cần cân nhắc:
Chính sách dễ trở nên khó hiểu nếu có nhiều tầng phí.
Cần hiển thị rõ phần doanh nghiệp tài trợ và phần người lao động trả.
Payroll và kế toán phải phân loại đúng từng phần chi phí.
4. Gói thuê bao hoặc phí theo quy mô
Doanh nghiệp trả phí theo tháng/năm, theo số lao động đủ điều kiện, số tài khoản hoạt động hoặc một gói tính năng. Trong gói có thể đã bao gồm một lượng giao dịch nhất định.
Ưu điểm:
Dễ dự toán nếu quy mô và phạm vi ổn định.
Phù hợp với chương trình lớn, sử dụng thường xuyên.
Có thể gộp nhiều tính năng quản trị, báo cáo và hỗ trợ.
Điểm cần cân nhắc:
Doanh nghiệp có thể trả cho tài khoản không sử dụng nếu chọn sai đơn vị tính.
Cần làm rõ giao dịch vượt gói được tính thế nào.
Phải thống nhất định nghĩa “người dùng”, “tài khoản hoạt động” và “giao dịch thành công”.
Bảng so sánh ưu và nhược điểm của từng mô hình
Mô hình | Người trả chính | Dễ dự toán | Trải nghiệm NLĐ | Rủi ro cần quản lý | Phù hợp khi |
|---|---|---|---|---|---|
Doanh nghiệp trả toàn bộ | Doanh nghiệp | Trung bình–cao tùy cách tính | Rất đơn giản | Ngân sách tăng theo mức sử dụng; giao dịch quá thường xuyên | Xem EWA là phúc lợi chiến lược |
NLĐ trả theo giao dịch | Người lao động | Cao với doanh nghiệp | Cần cân nhắc từng lần | Phí cộng dồn; phí cao tương đối ở giao dịch nhỏ | Doanh nghiệp muốn chi phí theo người dùng thực tế |
Chia sẻ chi phí | Cả hai bên | Trung bình | Phụ thuộc cách hiển thị | Chính sách phức tạp; khó đối soát | Muốn tài trợ mức cơ bản và giới hạn ngân sách |
Thuê bao/theo quy mô | Doanh nghiệp | Cao nếu quy mô ổn định | Thường đơn giản | Trả cho tài khoản không hoạt động; vượt gói | Triển khai diện rộng và nhu cầu ổn định |
Không có mô hình nào tốt nhất cho mọi doanh nghiệp. Phương án phù hợp phụ thuộc vào mục tiêu phúc lợi, quy mô lao động, ngân sách, tần suất sử dụng dự kiến, độ ổn định của dữ liệu và cách doanh nghiệp muốn phân bổ chi phí.
Ai nên trả phí EWA?
Có thể lựa chọn theo ba câu hỏi:
Mục tiêu của chương trình là gì?
Nếu mục tiêu chính là phúc lợi, tuyển dụng và giữ chân, doanh nghiệp có thể tài trợ toàn bộ hoặc phần cơ bản.
Nếu mục tiêu là cung cấp một tiện ích tự chọn, mô hình trả theo giao dịch hoặc chia sẻ chi phí có thể được xem xét.
Nếu EWA thay thế một quy trình tạm ứng thủ công tốn nhiều nguồn lực, doanh nghiệp nên tính phần chi phí vận hành tiết kiệm được trước khi chuyển toàn bộ phí cho người lao động.
Ai nhận được lợi ích kinh tế?
Người lao động nhận được tính linh hoạt về thời điểm dòng tiền. Doanh nghiệp có thể giảm khối lượng xử lý tạm ứng thủ công, tăng sức hấp dẫn của phúc lợi và có thêm công cụ hỗ trợ lực lượng lao động. Vì cả hai bên đều có thể nhận lợi ích, việc chia sẻ chi phí là một lựa chọn cần được đánh giá thay vì mặc định một bên phải chịu toàn bộ.
Chi phí có công bằng với giao dịch nhỏ không?
Nếu phí cố định cho mỗi lần giao dịch, cùng một mức phí sẽ chiếm tỷ lệ cao hơn đối với khoản nhận nhỏ. Doanh nghiệp cần đánh giá đồng thời số tiền tuyệt đối và tỷ lệ chi phí trên số tiền thực nhận.
Ví dụ, phí 10.000 đồng trên giao dịch 200.000 đồng tương đương 5%; nhưng cũng 10.000 đồng trên giao dịch 1.000.000 đồng tương đương 1%. Đây chỉ là phép tính minh họa, không phải biểu phí của Lương Ngày.
Công thức tính tổng chi phí EWA trong một tháng
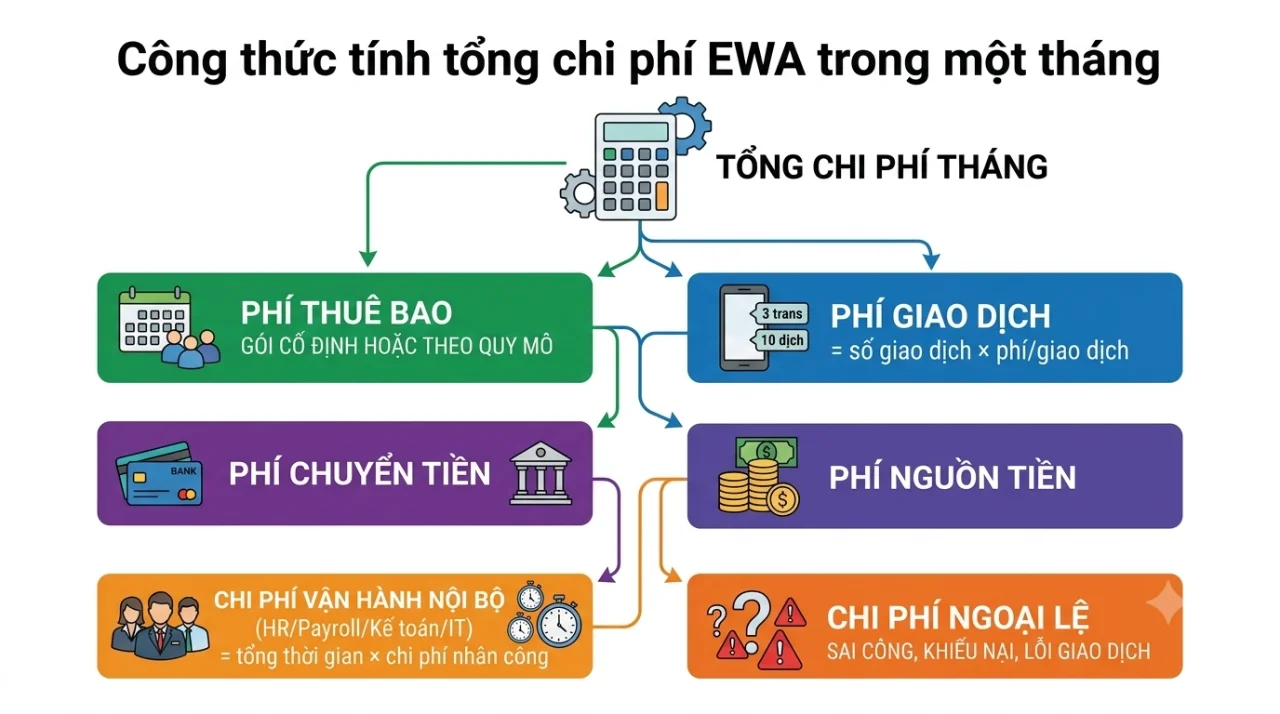
Để so sánh các phương án, có thể dùng công thức:
Tổng chi phí tháng = Phí thuê bao phân bổ + Phí giao dịch + Phí chuyển tiền + Phí nguồn tiền + Chi phí vận hành nội bộ + Chi phí ngoại lệ
Trong đó:
Phí giao dịch = số giao dịch thành công × phí mỗi giao dịch.
Phí chuyển tiền = số giao dịch chịu phí × phí kênh thanh toán.
Chi phí vận hành nội bộ = tổng thời gian của HR/payroll/kế toán/IT × chi phí nhân công tương ứng.
Chi phí ngoại lệ gồm xử lý sai công, hoàn tiền, tra soát, giao dịch thất bại và hỗ trợ khiếu nại.
Với người lao động, công thức đơn giản hơn:
Tổng chi phí cá nhân = Tổng phí giao dịch + Tổng phí chuyển tiền + Các khoản phí khác đã công bố
Ví dụ tính chi phí trong một tháng
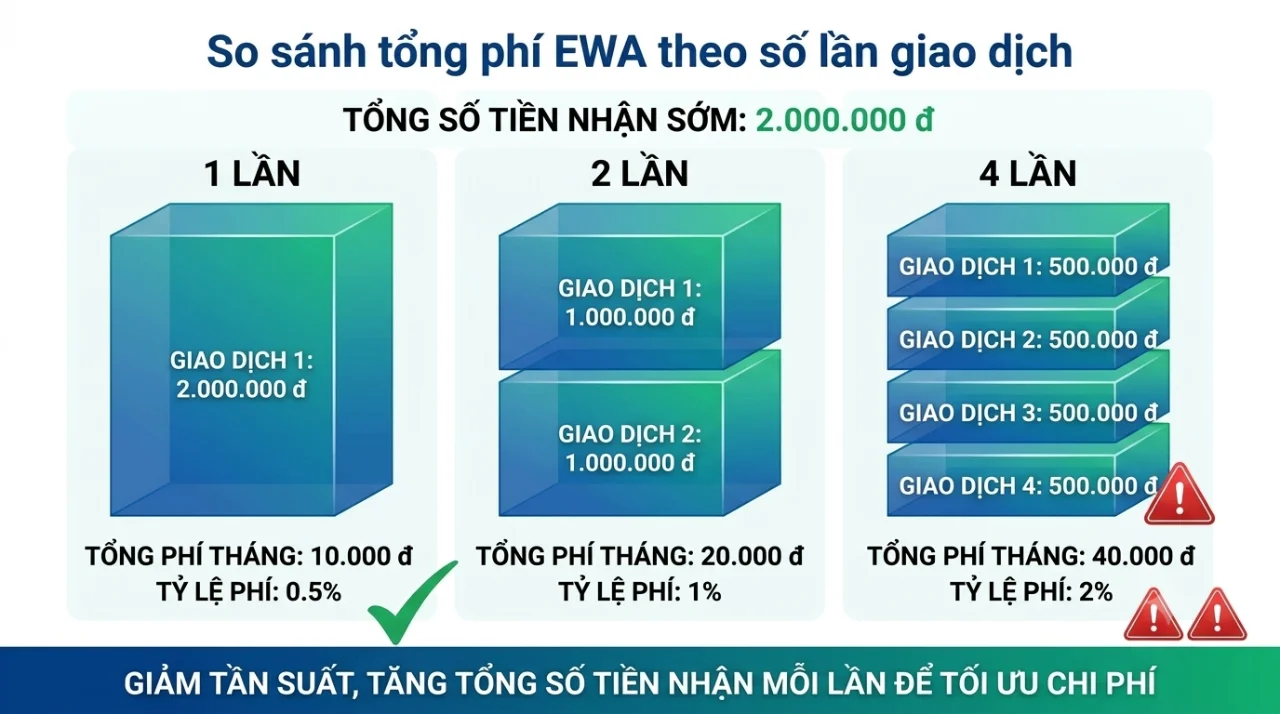
Giả sử một chương trình quy định:
Người lao động trả 10.000 đồng cho mỗi giao dịch thành công.
Không có phí chuyển tiền riêng.
Người lao động thực hiện 4 giao dịch trong tháng.
Tổng số tiền nhận sớm là 2.000.000 đồng.
Khi đó:
Tổng phí tháng:
10.000 × 4 = 40.000 đồng.Tỷ lệ phí trên tổng số tiền nhận sớm:
40.000 ÷ 2.000.000 × 100% = 2%.Nếu gộp thành 2 giao dịch với cùng mức phí mỗi lần, tổng phí còn 20.000 đồng.
Ví dụ cho thấy chỉ nhìn “10.000 đồng/lần” chưa đủ. Người lao động cần nhìn tổng phí trong kỳ, còn doanh nghiệp cần cân nhắc liệu cấu trúc phí có vô tình khuyến khích nhiều giao dịch nhỏ hay không.
> Lưu ý: Toàn bộ con số trong ví dụ là giả định minh họa, không phải mức phí của Lương Ngày hoặc một nhà cung cấp cụ thể.
8 nguyên tắc minh bạch phí EWA
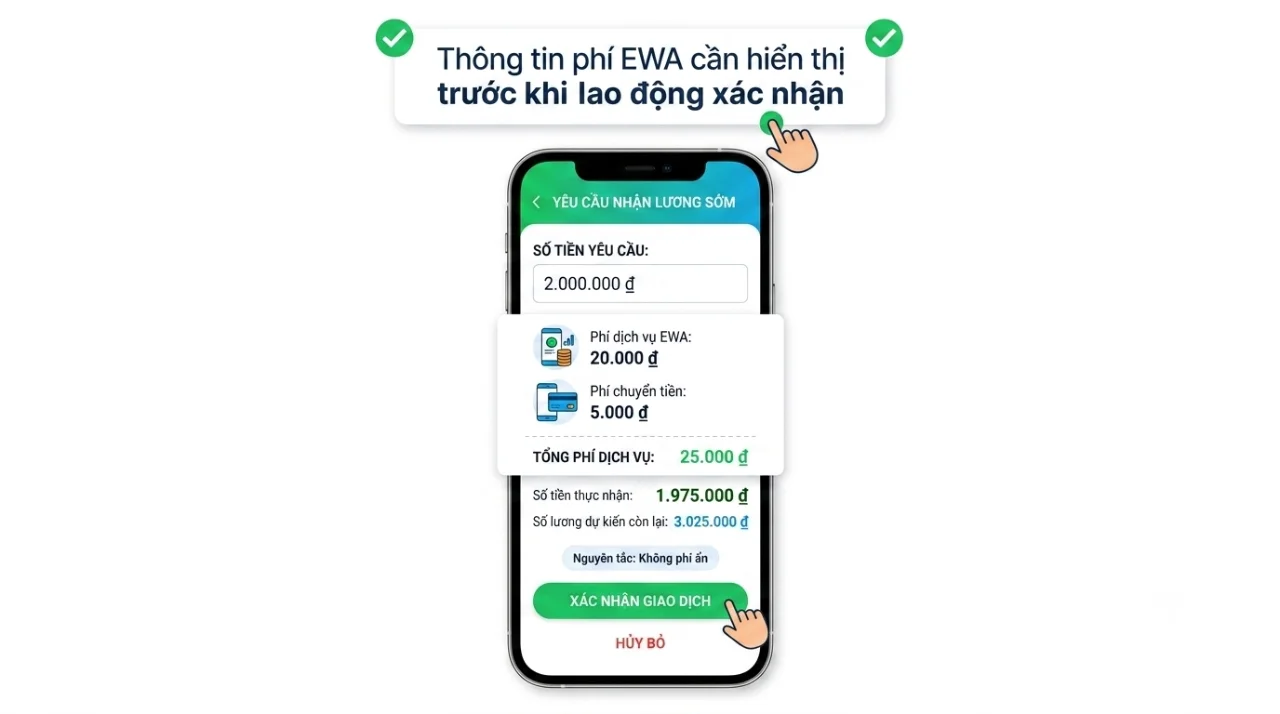
1. Hiển thị phí trước khi xác nhận
Người lao động cần thấy tối thiểu: số tiền yêu cầu, từng loại phí, tổng phí, số tiền thực nhận và số lương dự kiến còn lại.
2. Không giấu phí trong điều khoản dài
Điều khoản đầy đủ vẫn cần thiết, nhưng thông tin quan trọng của từng giao dịch phải xuất hiện ngay tại bước xác nhận.
3. Gọi đúng tên từng khoản
Phí nền tảng, phí giao dịch, phí chuyển tiền và thuế nếu có phải được tách rõ. Không gộp tất cả thành một dòng “chi phí khác”.
4. Chỉ thu phí cho trạng thái đã quy định
Chính sách phải nói rõ phí áp dụng khi gửi yêu cầu, khi chuyển tiền thành công hay ở một trạng thái khác. Giao dịch thất bại hoặc hoàn trả được xử lý phí thế nào cũng phải công bố trước.
5. Có lịch sử giao dịch
Người lao động cần xem lại ngày giờ, số tiền yêu cầu, số tiền thực nhận, phí từng lần và tổng đã nhận trong kỳ.
6. Công bố giới hạn và tần suất
Nếu có giới hạn số lần, số tiền tối thiểu/tối đa hoặc thời điểm khóa giao dịch, hệ thống phải hiển thị rõ trước khi sử dụng.
7. Có kênh khiếu nại và hoàn phí
Cần quy định đầu mối, thời hạn phản hồi và cách xử lý khi giao dịch lỗi, bị trừ trùng hoặc không nhận được tiền.
8. Truyền thông đầy đủ, không chỉ nói “0% lãi”
Thông điệp nên nói đồng thời về phí. Cách diễn đạt an toàn là: “Không tính lãi; phí dịch vụ và phí thanh toán, nếu có, được hiển thị trước khi người lao động xác nhận” — nhưng chỉ dùng khi đúng với mô hình thực tế.
Có phí dịch vụ thì EWA có phải là khoản vay không?
Không thể kết luận chỉ từ việc có hay không có phí. Để xác định bản chất, cần xem xét:
Khoản tiền đã được người lao động tạo ra từ ngày công hay là tiền cấp trước dựa trên thu nhập tương lai.
Nguồn tiền do ai cung cấp.
Có hợp đồng vay hoặc quan hệ cấp tín dụng không.
Có nghĩa vụ trả nợ độc lập, lãi, phạt quá hạn hoặc truy đòi không.
Giao dịch được đối soát trong payroll hay thu hồi như một khoản nợ riêng.
Phí được tính theo dịch vụ thực hiện hay theo thời gian sử dụng tiền.
Bài nghiên cứu trên Tạp chí Ngân hàng tháng 6/2026 cũng cho thấy việc phân loại EWA tại Việt Nam cần nhìn vào bản chất của từng mô hình. Vì vậy, doanh nghiệp không nên dùng riêng từ “phí” hoặc “0% lãi” để đưa ra kết luận pháp lý tuyệt đối (xem EWA có phải là vay không?).
Doanh nghiệp nên chọn mô hình phí nào?
Doanh nghiệp sản xuất, sử dụng nhiều lao động
Có thể xem xét gói theo quy mô hoặc mô hình doanh nghiệp tài trợ số lượt cơ bản. Cần kiểm tra kỹ chi phí giao dịch ở thời điểm cao điểm, quy trình duyệt công và nguồn tiền.
Doanh nghiệp muốn thử nghiệm EWA
Nên chọn biểu phí dễ đo, phạm vi nhỏ và không có cam kết dài hạn khó thay đổi. Pilot cần ghi nhận cả phí nhà cung cấp lẫn thời gian vận hành nội bộ.
Doanh nghiệp xem EWA là phúc lợi tuyển dụng
Doanh nghiệp có thể tài trợ toàn bộ hoặc một phần để thông điệp phúc lợi rõ ràng hơn. Tuy nhiên, vẫn cần giới hạn sử dụng có trách nhiệm và đánh giá hiệu quả thực tế.
Doanh nghiệp có ngân sách hạn chế
Có thể cân nhắc chia sẻ chi phí, nhưng phải tránh cấu trúc nhiều tầng khiến người lao động khó biết mình thực trả bao nhiêu.
Checklist thẩm định bảng phí của nhà cung cấp EWA
[ ] Đã liệt kê toàn bộ phí một lần, định kỳ và theo giao dịch.
[ ] Đã xác định rõ doanh nghiệp hay người lao động trả từng khoản.
[ ] Đã biết phí tính trên yêu cầu hay chỉ trên giao dịch thành công.
[ ] Đã kiểm tra phí chuyển tiền, hoàn tiền, tra soát và giao dịch thất bại.
[ ] Đã biết cách tính khi tăng/giảm số người dùng.
[ ] Đã xác định phí vượt gói và điều kiện điều chỉnh giá.
[ ] Đã làm rõ thuế và hóa đơn theo hồ sơ thực tế.
[ ] Đã mô phỏng ba kịch bản sử dụng thấp, cơ sở và cao.
[ ] Đã tính chi phí nội bộ của HR, payroll, kế toán và IT.
[ ] Đã kiểm tra giao diện hiển thị phí trước khi người lao động xác nhận.
[ ] Đã có quy trình xử lý khiếu nại, trừ trùng và hoàn phí.
[ ] Đã được Tài chính và Pháp lý phê duyệt.
### Thực tế áp dung chương trình ứng lương ngày (EWA) cho người lao động tại Công ty Nhân Kiệt (Cập nhật tới ngày 5/9/2026)
Tính đến ngày 5/9/2026 Nhân Kiệt đang áp dung chính sách lương ngày cho Người lao động của mình như sau
+ Đối tượng: Nguyễn Minh Tuấn — Chuyên viên ban chiến lược, hoặc khách hàng cho phép Nhân Kiệt kết nối máy chấm công, hoặc khách hàng xác nhận số ngày công của người lao động, hoặc các địa điểm mà Nhân Kiệt lắp đặt máy chấm công cho người lao động của mình thực hiện.
+ Mô hình phí đang do Nhân Kiệt chi trả thay Người lao động, như chi phí xác thực, ohis dịch vụ ngân hàng, lãi trả ngân hàng đê Người lao động nhận trước lương khi chưa tới kỳ khách hàng thanh toán... và người lao động caa Nhân Kiệt, chưa chịu bất ký khảon chi phí nyy, chính sach này Nhân Kiệt đang áp dụng cho năm 2026 cho đến khi có bất ký thông báo nào điều chỉnh sẽ thông báotrước cho người lao động.
+ Các doanh nghiệp khác mà Nhân Kiệt cung cấp dịch vụ muốn tham gia chương trình này thì Nhân Kiệt hiện đang tư vấn để doanh nghiệp chi tar thay để tăng phúc lợi cho người lao động
+ Số tiền được rút trước đang tạm tính khoảng 75% lương ngày (tùy từng trường hợp có thể tang giảm theo thực tế) số tiền chưa nhận được nhằm dảm bảo các nghĩa vụ của người lao động pải nộp cho bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm that nghiệp, đoàn phí, hay thuế thu nhập cá nhân mà phần nghĩa vụ của nguòi lao động phải nộp, cuối tháng, Nhân Kiệt sẽ lập bang lương để tính lại toàn bộ chi phí lương và tạm ứng lương ngày để chi trả phần còn lại của Người lao động (nếu còn)
+ Số lượng áp dung; Tính đến ngày 5/9/2026 thì có hơn 10.000 lao dộng tham gia chương trình, số lượng này vẫn đang tăng dần khi người lao động thấy được lợi ích của chương trình mang lại.
+ Người lao động hàon toàn chủ động việc có ứng trước lương ngày hay không, còn Nhân Kiệt, sẽ đảm bảo việc săn sàng cho người lao động tham gia chương trình được ứng lương ngày.
+ Mọi thông báo tới người lao động được thực hiện ngay khi người lao truy cập vào hệ thống nhằm đảm bảo thông tin được cung cấp đầy đủ cho người lao động tham gia chương trình này.
Kết luận
Phí EWA không chỉ là một con số “đồng mỗi lần”. Doanh nghiệp phải nhìn toàn bộ cấu trúc gồm phí nền tảng, giao dịch, chuyển tiền, tích hợp, nguồn tiền, vận hành và xử lý ngoại lệ. Người lao động cần được biết rõ tổng phí và số tiền thực nhận trước khi xác nhận.
Bốn mô hình phổ biến — doanh nghiệp trả, người lao động trả, chia sẻ chi phí và thuê bao — đều có ưu nhược điểm. Lựa chọn đúng phụ thuộc vào mục tiêu phúc lợi, ngân sách, quy mô, hành vi sử dụng và khả năng vận hành của từng doanh nghiệp (cân nhắc cùng các rủi ro khi triển khai EWA).
Nguyên tắc quan trọng nhất là: không có phí ẩn, không dùng “0% lãi” thay cho thông tin tổng chi phí, và không để người lao động xác nhận khi chưa biết chính xác mình sẽ nhận bao nhiêu và phải trả bao nhiêu.
Doanh nghiệp có thể yêu cầu Nhân Kiệt lập bảng mô phỏng chi phí Lương Ngày theo quy mô lao động, tần suất sử dụng và phương án tài trợ mong muốn tại Lương Ngày cho doanh nghiệp.
> Lưu ý: Bài viết cung cấp thông tin chung, không thay thế tư vấn pháp lý, tài chính, thuế hoặc kế toán cho một mô hình cụ thể.
Nguồn tham khảo
---
Tác giả: Nguyễn Minh Tuấn — Chuyên viên ban chiến lược, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp
Câu hỏi thường gặp
Nhận lương sớm có mất phí không?
Tùy chính sách của từng chương trình. Doanh nghiệp có thể trả toàn bộ, người lao động trả theo giao dịch, hai bên chia sẻ hoặc phí nằm trong gói thuê bao. Người lao động cần xem thông tin hiển thị trước khi xác nhận.
“0% lãi” có nghĩa là hoàn toàn miễn phí không?
Không nhất thiết. Một dịch vụ có thể không tính lãi nhưng vẫn có phí dịch vụ hoặc phí chuyển tiền. Cần xem tổng số tiền phải trả và số tiền thực nhận.
Phí cố định hay phí theo phần trăm tốt hơn?
Phụ thuộc giá trị và tần suất giao dịch. Phí cố định dễ hiểu nhưng có thể cao tương đối với giao dịch nhỏ. Phí theo tỷ lệ thay đổi theo số tiền. Doanh nghiệp nên mô phỏng nhiều kịch bản trước khi chọn.
Giao dịch thất bại có bị tính phí không?
Điều này phải được quy định rõ trong chính sách. Một thiết kế minh bạch cần cho biết giao dịch ở trạng thái nào mới phát sinh phí và thời gian hoàn phí nếu đã thu.
Có thể gộp nhiều lần nhận lương sớm để giảm phí không?
Nếu phí tính cố định theo từng giao dịch thì giảm số lần có thể làm giảm tổng phí. Tuy nhiên, người lao động vẫn cần cân đối nhu cầu thực tế và số lương còn lại cuối kỳ.
Phí EWA có được trừ trực tiếp vào lương không?
Cách thu phụ thuộc vào mô hình và thỏa thuận áp dụng. Doanh nghiệp cần rà soát hợp đồng, quy chế, cơ chế thanh toán và căn cứ pháp lý trước khi thiết kế khấu trừ; không nên mặc định mọi khoản phí đều có thể tự động trừ từ tiền lương.
Doanh nghiệp có thể miễn một số lượt mỗi tháng không?
Có thể thiết kế chương trình tài trợ số lượt cơ bản nếu phù hợp với hợp đồng và chính sách sản phẩm. Giao diện cần cho người lao động biết số lượt được tài trợ, số lượt còn lại và phí của lượt tiếp theo.
Làm sao so sánh báo giá của hai nhà cung cấp EWA?
Hãy quy đổi về tổng chi phí theo cùng quy mô lao động, cùng số người dùng, cùng số giao dịch và cùng thời gian. Đồng thời tính cả tích hợp, vận hành, thanh toán, ngoại lệ và điều kiện điều chỉnh giá.