
Payroll Integrity là gì? Vì sao dữ liệu công và lương phải nhất quán?
Payroll Integrity là khả năng bảo đảm toàn bộ chuỗi dữ liệu liên quan đến tiền lương — từ chấm công, duyệt công, tính phần tiền đủ điều kiện, giao dịch đã chi đến phiếu lương — nhất quán, có thể truy vết và không bị tính hoặc chi trùng. Với mô hình Lương Ngày, Payroll Integrity đặc biệt quan trọng vì tiền có thể được chuyển trước khi kỳ lương chính kết thúc.
Payroll Integrity không chỉ là “tính lương đúng”
Một bảng lương cuối tháng có thể đúng ở thời điểm chốt, nhưng nếu quá trình trước đó thiếu dấu vết hoặc dữ liệu không đồng nhất thì hệ thống vẫn có rủi ro.
Payroll Integrity nhìn toàn bộ chuỗi:
- dữ liệu công đến từ đâu;
- ai xác nhận công;
- công nào đủ điều kiện tạo tiền;
- số tiền được tính theo công thức nào;
- khoản nào đã được chi;
- khoản nào đang chờ;
- cuối kỳ đã đối soát thế nào;
- phiếu lương phản ánh khoản đã nhận ra sao.
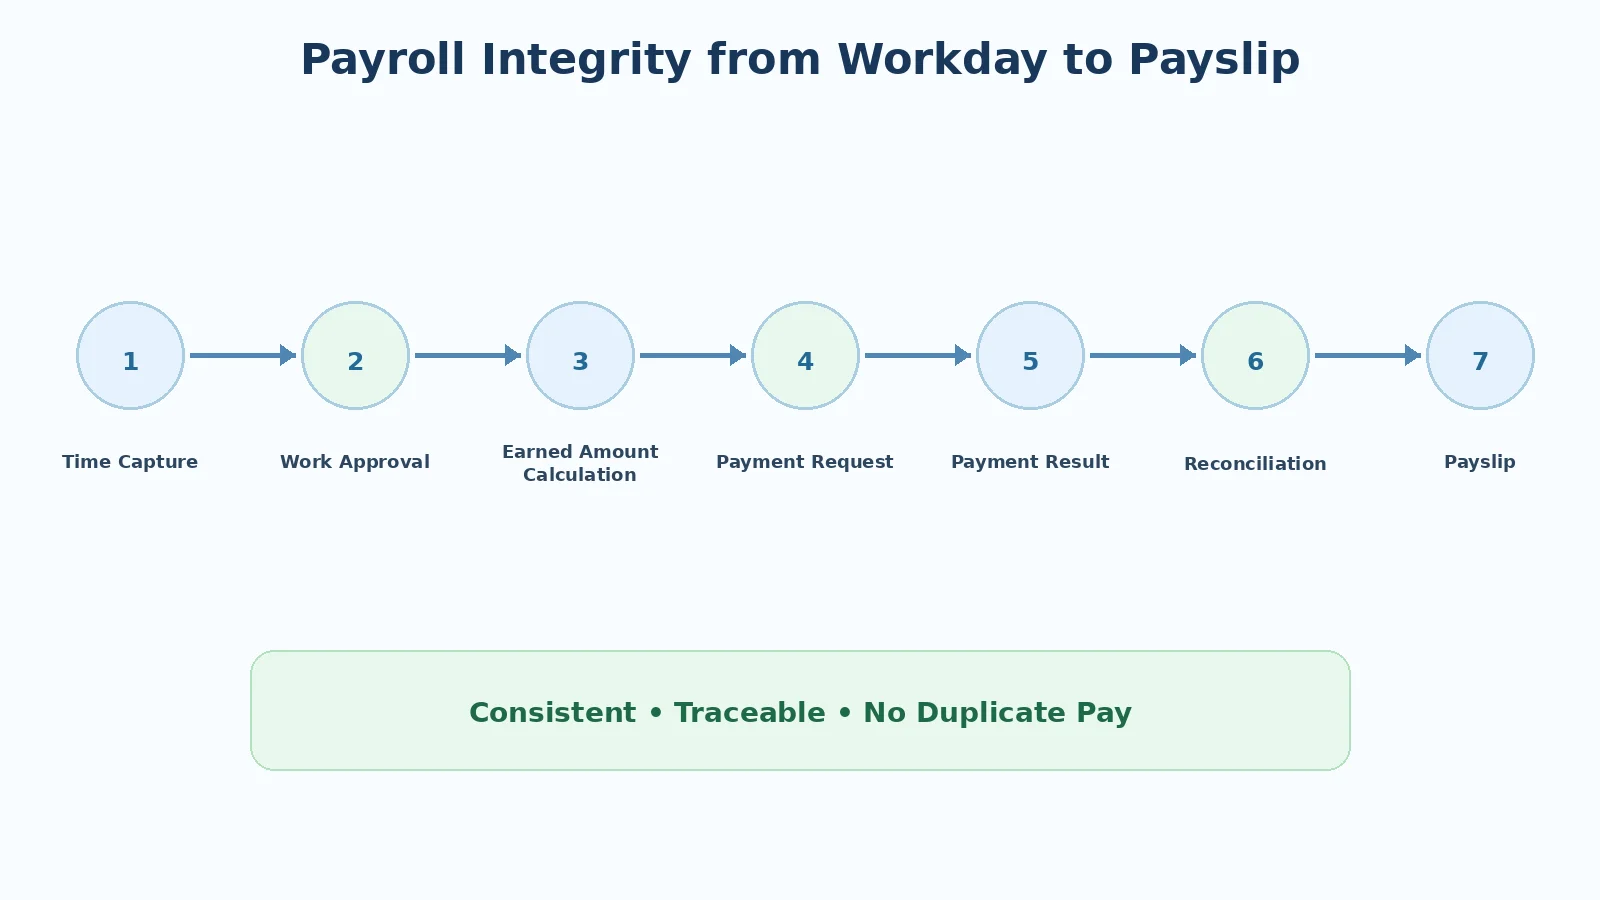
Điểm cốt lõi là không được để mỗi hệ thống có một “sự thật” khác nhau.
Bốn nguyên tắc cốt lõi của Payroll Integrity
1. Một dữ liệu phải có nguồn gốc rõ ràng
Mỗi ngày công cần biết:
- người lao động nào;
- nơi làm việc nào;
- ngày/ca nào;
- nguồn dữ liệu nào;
- trạng thái hiện tại;
- ai đã duyệt;
- có bị sửa sau duyệt hay không.
Nếu không xác định được nguồn, việc xử lý sai lệch trở nên khó khăn.
2. Mọi thay đổi phải truy vết được
Nếu công đã duyệt bị sửa, hệ thống cần lưu:
- giá trị trước;
- giá trị sau;
- người sửa;
- thời gian sửa;
- lý do;
- trạng thái sau sửa.
Không nên chỉ giữ giá trị cuối cùng.
3. Một khoản tiền không được chi hai lần
Một ngày công hoặc phần giá trị đã được dùng để hình thành khoản tiền đã chi phải được nhận diện trong đối soát.
Mục tiêu là tránh:
- chi trùng trong EWA;
- chi lại toàn bộ phần đã nhận ở kỳ lương;
- gửi lại giao dịch khi trạng thái cũ chưa rõ;
- cộng trùng công từ nhiều nguồn.
4. Cuối kỳ phải khớp được các sổ
Doanh nghiệp cần có khả năng đối chiếu:
công đã duyệt → tiền đã tính → giao dịch đã chi → sao kê/đối soát → khoản đã nhận → phiếu lương
Nếu một mắt xích không khớp, hệ thống cần đưa vào quy trình ngoại lệ thay vì tự đoán.
Những điểm dễ làm mất tính toàn vẹn
| Điểm rủi ro | Điều có thể xảy ra |
|---|---|
| Công chưa duyệt nhưng đã tính tiền | Chi trên dữ liệu chưa đủ tin cậy |
| Công đã duyệt bị sửa âm thầm | Số tiền đã tính không còn khớp |
| Một người có dữ liệu từ nhiều nguồn | Công bị cộng trùng |
| Giao dịch ngân hàng chưa rõ nhưng gửi lại | Nguy cơ chi hai lần |
| EWA và payroll không dùng cùng khóa đối soát | Cuối kỳ khó trừ đúng |
| Xóa lịch sử chỉnh sửa | Không thể giải trình |
| Phiếu lương không thể hiện khoản đã nhận | Người lao động khó kiểm tra |
Payroll Integrity vì vậy là bài toán dữ liệu và kiểm soát, không chỉ là công thức lương.
Vai trò của công đã duyệt
Trong Lương Ngày, công đã duyệt là một trong những đầu vào quan trọng nhất.
Nguyên tắc tính:
Số tiền có thể nhận = (số công đã duyệt × đơn giá một ngày công) − số đã nhận trong kỳ − phần giữ lại theo quy định của doanh nghiệp.
Công chưa duyệt không nên tạo số tiền có thể nhận vì dữ liệu vẫn có thể thiếu, sai ca, sai giờ hoặc cần điều chỉnh.
Khi công đã duyệt bị sửa, việc đưa bản ghi trở lại trạng thái chờ duyệt giúp bảo đảm lần phê duyệt cũ không tự động bao phủ dữ liệu mới.
Tại sao Payroll Integrity quan trọng hơn khi có EWA?
Trong payroll truyền thống, nhiều sai lệch có thể được phát hiện trước khi tiền được trả vào cuối kỳ.
Với EWA, một phần tiền có thể được chi trong khi kỳ lương vẫn đang mở.
Do đó, nếu dữ liệu đầu vào sai, tiền có thể đã ra khỏi hệ thống trước khi payroll cuối kỳ phát hiện chênh lệch.
Vì vậy cần kiểm soát mạnh hơn ở các bước:
- duyệt công;
- tính lại số khả dụng;
- khóa chống chi trùng;
- kiểm tra trạng thái giao dịch;
- đối soát cuối ngày/cuối kỳ;
- xử lý công sửa sau khi đã chi.
Mô hình ba lớp kiểm soát
Có thể nhìn Payroll Integrity qua ba lớp.
Lớp dữ liệu
Bảo đảm đúng người, đúng công, đúng đơn giá, đúng kỳ.
Lớp giao dịch
Bảo đảm đúng số tiền, đúng người nhận, không gửi trùng, trạng thái không rõ được giữ chờ.
Lớp quyết toán
Bảo đảm khoản đã nhận được phản ánh một lần trong payroll và có thể đối chiếu với sao kê.
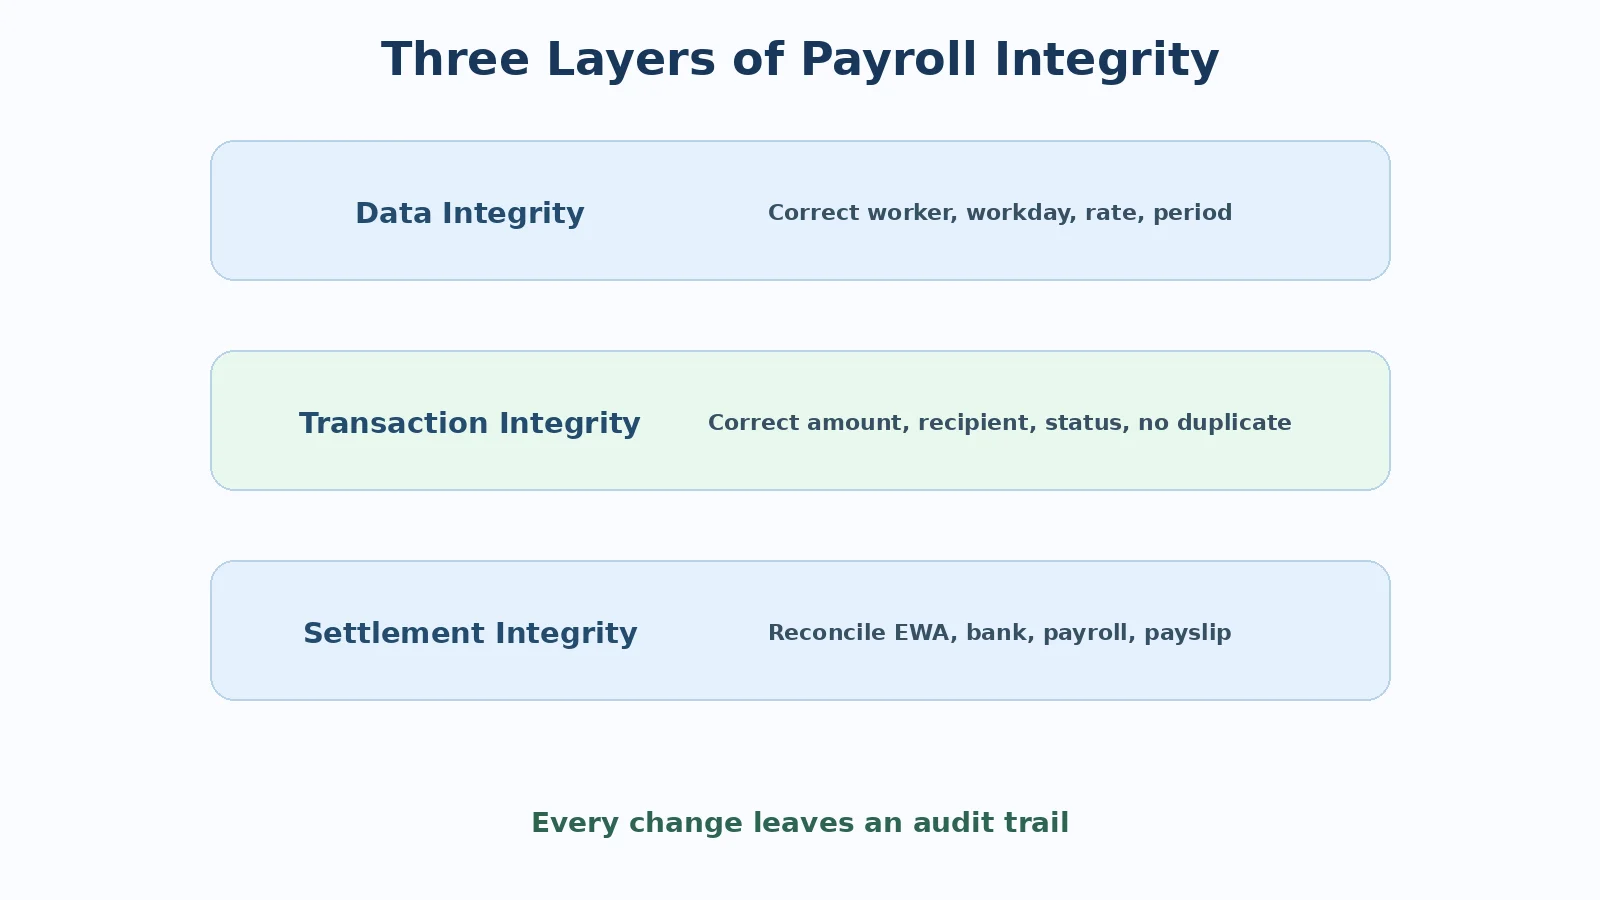
Ba lớp này phải nối được với nhau bằng cùng bộ khóa và dấu vết.
Audit trail cần trả lời được những câu hỏi nào?
Một audit trail tốt cần trả lời:
- ai tạo dữ liệu;
- ai duyệt;
- ai sửa;
- sửa gì;
- thay đổi lúc nào;
- số tiền trước và sau thay đổi;
- giao dịch nào liên quan;
- payroll kỳ nào chịu ảnh hưởng;
- ai xử lý ngoại lệ.
Audit trail không phải chỉ để kiểm toán. Nó còn giúp xử lý khiếu nại nhanh hơn.
Payroll Integrity và trải nghiệm người lao động
Tính toàn vẹn dữ liệu không chỉ phục vụ kế toán.
Người lao động cũng cần nhìn thấy:
- công nào đã được duyệt;
- công nào đang chờ;
- số đã nhận;
- giao dịch nào thành công;
- giao dịch nào đang xử lý;
- khoản đã nhận được phản ánh ở kỳ nào.
Khi người lao động có thể tự đối chiếu, số câu hỏi “vì sao tiền của tôi khác?” sẽ dễ được khoanh vùng hơn.
KPI nào phản ánh Payroll Integrity?
Có thể theo dõi:
- tỷ lệ công được duyệt đúng hạn;
- tỷ lệ sửa công sau duyệt;
- số giao dịch trùng;
- số giao dịch trạng thái chưa rõ;
- tỷ lệ đối soát khớp;
- số chênh lệch giữa EWA và payroll;
- số phiếu lương có khiếu nại;
- thời gian xử lý ngoại lệ.
Không nên chỉ đo tốc độ chi tiền.
Kết luận
Payroll Integrity là khả năng bảo đảm một chuỗi tiền lương đúng, nhất quán và truy vết được từ đầu đến cuối. Với Lương Ngày, điều này có nghĩa công phải được xác nhận trước khi tạo tiền, mọi thay đổi phải có dấu vết, giao dịch phải chống trùng và cuối kỳ phải đối soát được giữa công, EWA, ngân hàng và payroll. Tốc độ chỉ có giá trị khi đi cùng tính toàn vẹn.
[TÊN TÁC GIẢ] — [Chức vụ]
Câu hỏi thường gặp
Payroll Integrity có phải là phần mềm không?
Không. Đây là nguyên tắc và hệ thống kiểm soát xuyên suốt dữ liệu, quy trình và công nghệ.
Tính lương cuối tháng đúng có đủ không?
Chưa đủ nếu dữ liệu trong kỳ không truy vết được hoặc đã từng chi sai, chi trùng.
Vì sao công đã duyệt quan trọng?
Vì đây là bước xác nhận dữ liệu làm việc trước khi dùng để hình thành phần tiền đủ điều kiện.
Audit trail có cần giữ cả dữ liệu cũ không?
Có về mặt kiểm soát vận hành: cần biết giá trị trước và sau thay đổi để giải trình và đối soát.