
Ngày công đã nhận tiền được khóa như thế nào để tránh tính trùng?
Khi một phần tiền công đã được người lao động nhận, hệ thống cần ghi nhận rõ giá trị ngày công nào đã tham gia vào giao dịch để phần đó không được cộng lại như chưa sử dụng. “Khóa ngày công” trong ngữ cảnh này chủ yếu là khóa khả năng tái sử dụng giá trị công để tính và chi lần nữa; nếu phát hiện sai, dữ liệu công vẫn có thể được sửa theo quy trình có nhật ký và đối soát.
Vì sao phải khóa sau khi tiền đã được chi?
Trong EWA, cùng một ngày công có thể đi qua nhiều trạng thái: được ghi nhận, được duyệt, tham gia phép tính số tiền có thể nhận, rồi một phần giá trị được người lao động nhận trước kỳ lương.
Nếu sau khi tiền đã chi mà hệ thống vẫn coi toàn bộ ngày công như “chưa sử dụng”, phần giá trị đó có thể bị cộng lại vào số tiền có thể nhận ở lần sau.
Rủi ro trực tiếp là tính trùng và chi trùng.
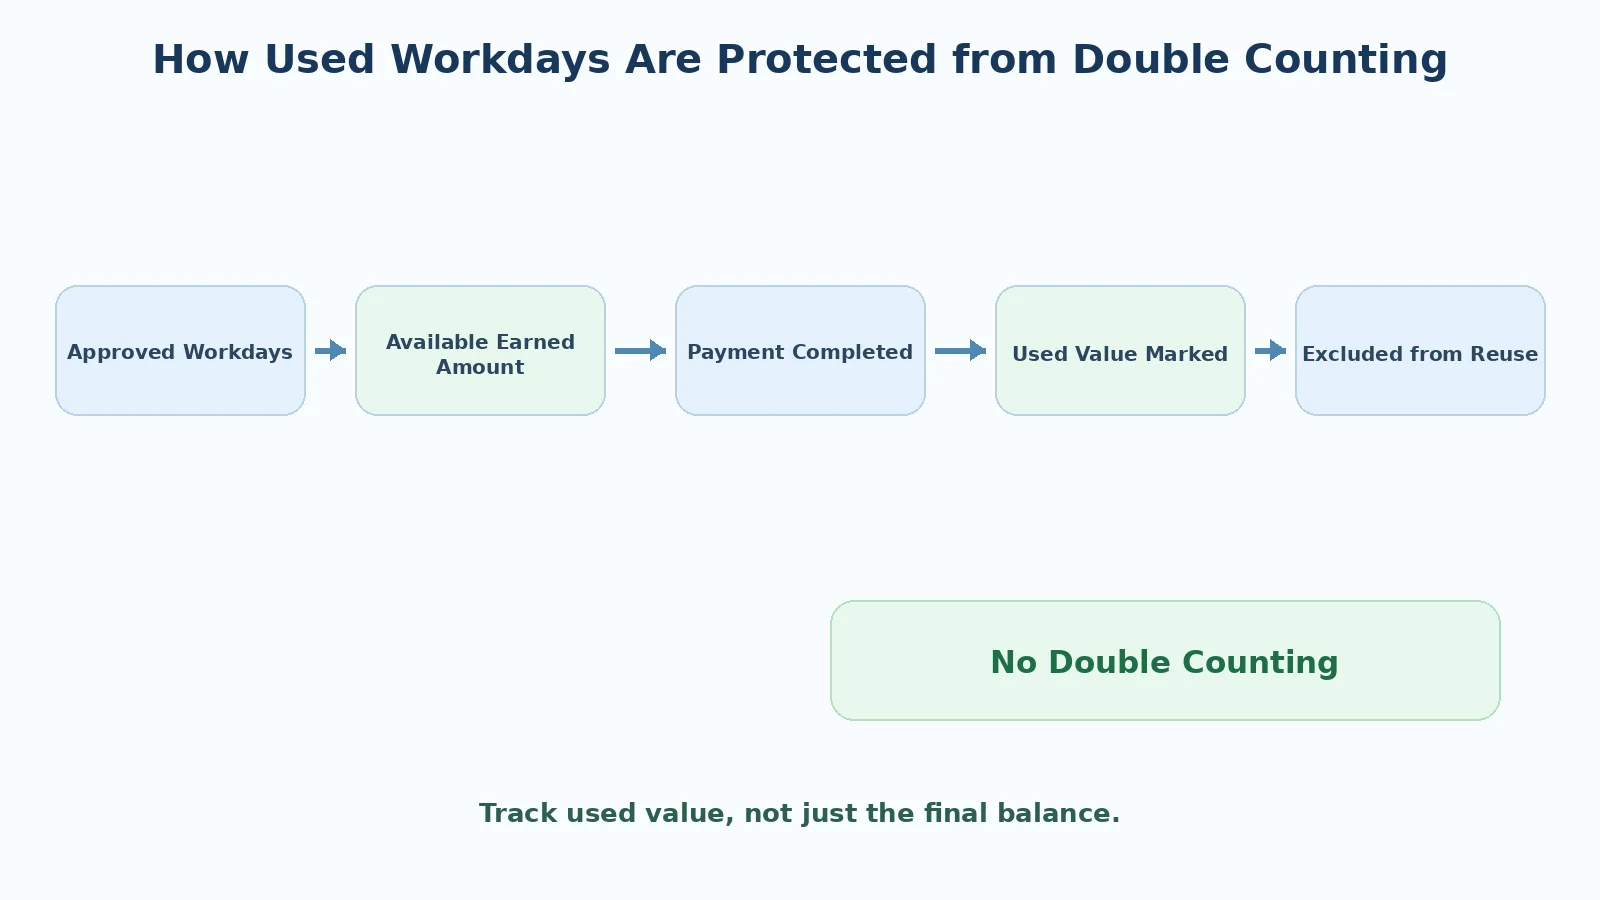
Một hệ thống tốt phải nhớ phần nào đã được chi, thay vì chỉ nhớ tổng số tiền ở một ô.
“Khóa ngày công” không có nghĩa là cấm sửa dữ liệu gốc
Đây là điểm dễ hiểu sai.
Ngày công có thể cần sửa nếu doanh nghiệp phát hiện:
- sai giờ vào hoặc ra;
- sai ca;
- nghỉ phép chưa cập nhật;
- tăng ca bị nhập nhầm;
- dữ liệu khách hàng thay đổi;
- một bản ghi bị trùng;
- sai mã chấm công.
Nếu khóa theo nghĩa “không được sửa gì nữa”, doanh nghiệp sẽ không thể điều chỉnh dữ liệu sai.
Vì vậy, cách kiểm soát hợp lý là tách hai việc:
- Khóa việc dùng lại giá trị đã được chi để tránh tính lần hai.
- Cho phép điều chỉnh dữ liệu công qua quy trình có thẩm quyền, audit trail và tính lại ảnh hưởng.
Một bản ghi công có thể được sửa, nhưng giao dịch đã xảy ra không được biến mất khỏi lịch sử.
Hệ thống cần ghi nhận những gì sau một giao dịch thành công?
Tối thiểu cần có:
- mã người lao động;
- khách hàng/nơi làm việc;
- kỳ lương;
- những ngày công liên quan;
- giá trị công đã được dùng;
- số tiền giao dịch;
- mã giao dịch;
- trạng thái chi;
- thời gian hoàn tất;
- số đã nhận lũy kế trong kỳ.
Những dữ liệu này tạo cầu nối giữa công → tiền đã chi → payroll cuối kỳ.
Hai lớp chống tính trùng
Lớp 1: Trừ số đã nhận trong kỳ
Công thức Lương Ngày được mô tả theo nguyên tắc:
Số tiền có thể nhận = (số công đã duyệt × đơn giá một ngày công) − số đã nhận trong kỳ − phần giữ lại theo quy định của doanh nghiệp.
Khi một giao dịch thành công, số “đã nhận trong kỳ” phải tăng tương ứng.
Nhờ đó, số khả dụng lần sau giảm.
Lớp 2: Gắn dấu vết với ngày công đã tạo ra giá trị
Chỉ trừ một con số tổng chưa đủ cho đối soát dài hạn.
Hệ thống còn cần biết phần đã nhận liên quan tới những ngày công nào hoặc phần giá trị nào để:
- không cộng dồn sai sang kỳ mới;
- giải thích giao dịch;
- xử lý khi công bị sửa;
- đối chiếu với payroll;
- tránh dùng lại cùng dữ liệu theo một đường khác.
Hai lớp này bổ sung cho nhau.
Ví dụ đơn giản
Giả sử người lao động có 5 ngày công đã duyệt, mỗi ngày tương ứng 300.000 đồng trong phép tính minh họa.
Tổng giá trị theo công:
5 × 300.000 = 1.500.000 đồng
Sau các quy tắc giữ dự trù, hệ thống cho phép nhận 900.000 đồng. Người lao động nhận 600.000 đồng.
Sau giao dịch:
- tổng đã nhận trong kỳ tăng thêm 600.000 đồng;
- phần công tạo ra 600.000 đồng đó được ghi dấu đã tham gia giao dịch;
- lần tính tiếp theo không được coi toàn bộ 1.500.000 đồng là mới hoàn toàn.
Nếu không có lớp ghi nhận này, hệ thống có thể tính lại từ đầu và tạo sai số.
Nếu giao dịch đang chờ thì có khóa ngay không?
Không nên xử lý giao dịch “chưa rõ trạng thái” giống giao dịch thành công chắc chắn.
Một nguyên tắc an toàn là fail-closed:
- giao dịch đã gửi nhưng chưa có kết quả rõ → giữ trạng thái chờ;
- không tự động coi là thất bại;
- không cho tạo lệnh trùng trên cùng phần giá trị;
- tra soát đến khi biết kết quả;
- chỉ khi kết quả được xác định mới cập nhật trạng thái tài chính cuối cùng.
Điểm quan trọng là trong thời gian chờ, phần liên quan cần được giữ lại khỏi một lệnh mới để tránh rủi ro tiền đã đi nhưng hệ thống lại tưởng chưa đi.
Nếu công đã nhận tiền sau đó bị sửa thì sao?
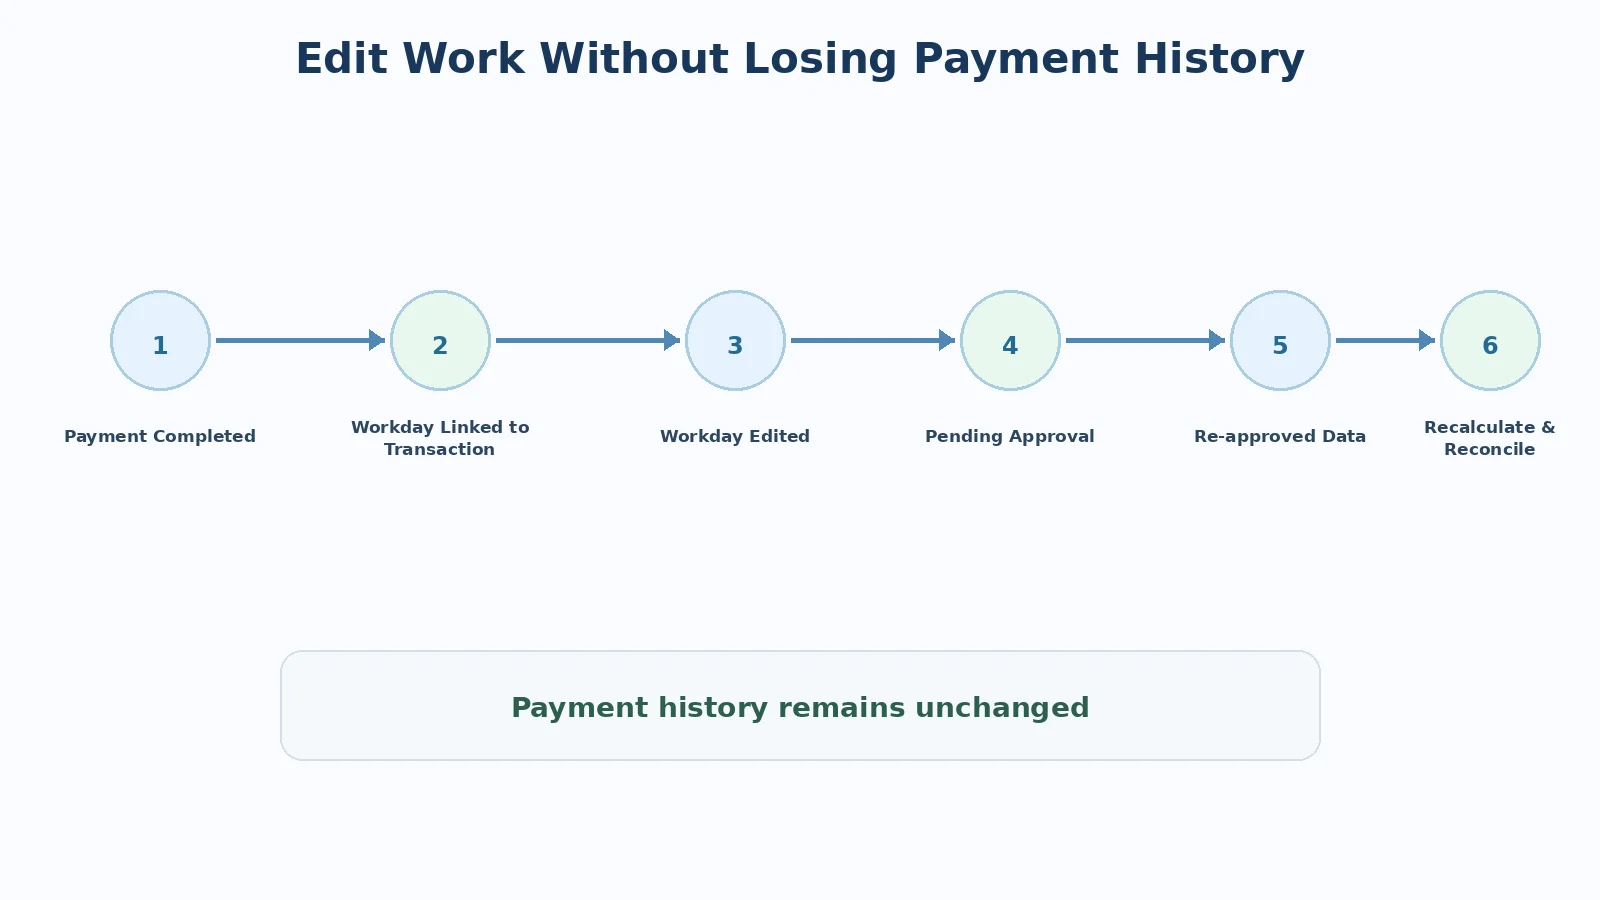
Đây là tình huống khiến việc gắn giao dịch với ngày công trở nên quan trọng.
Nếu công bị sửa sau khi đã có giao dịch:
- bản ghi công quay lại trạng thái cần xác nhận theo quy trình;
- hệ thống giữ nguyên lịch sử giao dịch đã chi;
- dữ liệu công mới được duyệt lại;
- số tiền có thể nhận được tính lại;
- chênh lệch, nếu có, được chuyển vào quy trình đối soát/quyết toán.
Không nên xóa giao dịch chỉ vì công đã thay đổi.
Khóa ngày công khác khóa kỳ payroll như thế nào?
Hai khái niệm khác nhau.
| Khái niệm | Mục đích |
|---|---|
| Khóa giá trị công đã dùng | Ngăn phần đã chi được dùng lại |
| Chờ duyệt lại sau sửa | Xác nhận dữ liệu mới |
| Khóa kỳ payroll | Chốt dữ liệu cho quyết toán kỳ lương |
| Audit trail | Lưu toàn bộ thay đổi và người thao tác |
Một ngày công có thể đã tham gia giao dịch EWA nhưng kỳ payroll vẫn chưa khóa.
Điều gì xảy ra cuối kỳ?
Cuối kỳ, hệ thống cần đối chiếu ít nhất ba lớp:
- dữ liệu công cuối cùng;
- tổng giao dịch đã chi thành công;
- payroll/phiếu lương.
Khoản đã nhận trước phải được phản ánh một lần trong quyết toán.
Mục tiêu là tránh hai lỗi đối nghịch:
- người lao động bị trừ hai lần;
- phần đã nhận lại được trả thêm lần nữa.
Dashboard vận hành nên theo dõi gì?
Doanh nghiệp có thể theo dõi:
- số giao dịch đã chi nhưng công sau đó bị sửa;
- số ngày công có liên kết giao dịch;
- số giao dịch chờ chưa xác định trạng thái;
- số chênh lệch đang chờ xử lý;
- số trường hợp công giảm sau khi đã chi;
- số giao dịch có nguy cơ trùng;
- tỷ lệ khớp EWA–ngân hàng–payroll.
Những chỉ số này giúp Payroll Integrity được đo bằng dữ liệu thực tế.
Kết luận
“Khóa ngày công đã nhận tiền” là một cơ chế bảo vệ khỏi việc tái sử dụng cùng giá trị công để tính và chi lần nữa. Nó phải đi cùng lịch sử giao dịch, audit trail và khả năng xử lý công sửa sau khi chi. Mục tiêu cuối cùng là một chuỗi có thể chứng minh: công nào tạo tiền, tiền nào đã chi và khoản đó được quyết toán đúng một lần ở cuối kỳ.
[TÊN TÁC GIẢ] — [Chức vụ]
Câu hỏi thường gặp
Khóa ngày công có nghĩa là nhân viên không được khiếu nại công?
Không. Người lao động vẫn cần có kênh phản ánh sai công. Khóa ở đây nhằm ngăn tái sử dụng giá trị đã chi, không phải ngăn sửa dữ liệu đúng quy trình.
Một ngày công có thể liên quan nhiều lần nhận không?
Điều này phụ thuộc cách hệ thống phân bổ giá trị. Điều bắt buộc là tổng giá trị đã dùng phải được theo dõi để không vượt phần đủ điều kiện.
Giao dịch chờ có nên cho nhận lại ngay không?
Không nên nếu chưa biết giao dịch đầu đã thành công hay thất bại. Cần tra soát trước để tránh chi trùng.
Cuối kỳ làm sao biết đã trừ đúng?
Cần đối chiếu lịch sử giao dịch, số đã nhận, dữ liệu công và dòng tương ứng trên phiếu lương.