
Khoản giữ dự trù giúp giảm rủi ro đối soát cuối kỳ như thế nào?
Khoản giữ dự trù giúp giảm rủi ro đối soát bằng cách không mở toàn bộ giá trị tiền công tạm tính cho người lao động nhận trước khi kỳ lương kết thúc. Phần giữ lại tạo một biên an toàn cho các thay đổi có thể xảy ra như công bị sửa, dữ liệu đến chậm, trạng thái lao động thay đổi hoặc payroll cuối kỳ có điều chỉnh hợp lệ.
Khoản giữ dự trù nằm ở đâu trong chuỗi Payroll Integrity?
Trong EWA, công đã duyệt là cơ sở để hình thành phần tiền có thể nhận. Tuy nhiên, công đã duyệt trong kỳ chưa đồng nghĩa toàn bộ bảng lương đã được quyết toán.
Giữa thời điểm nhận sớm và ngày chốt lương vẫn có thể xuất hiện:
- công bị sửa;
- tăng ca được cập nhật;
- nghỉ phép được điều chỉnh;
- dữ liệu từ nguồn khác được đồng bộ;
- người lao động chuyển nơi làm việc;
- kỳ lương phát sinh điều chỉnh khác.
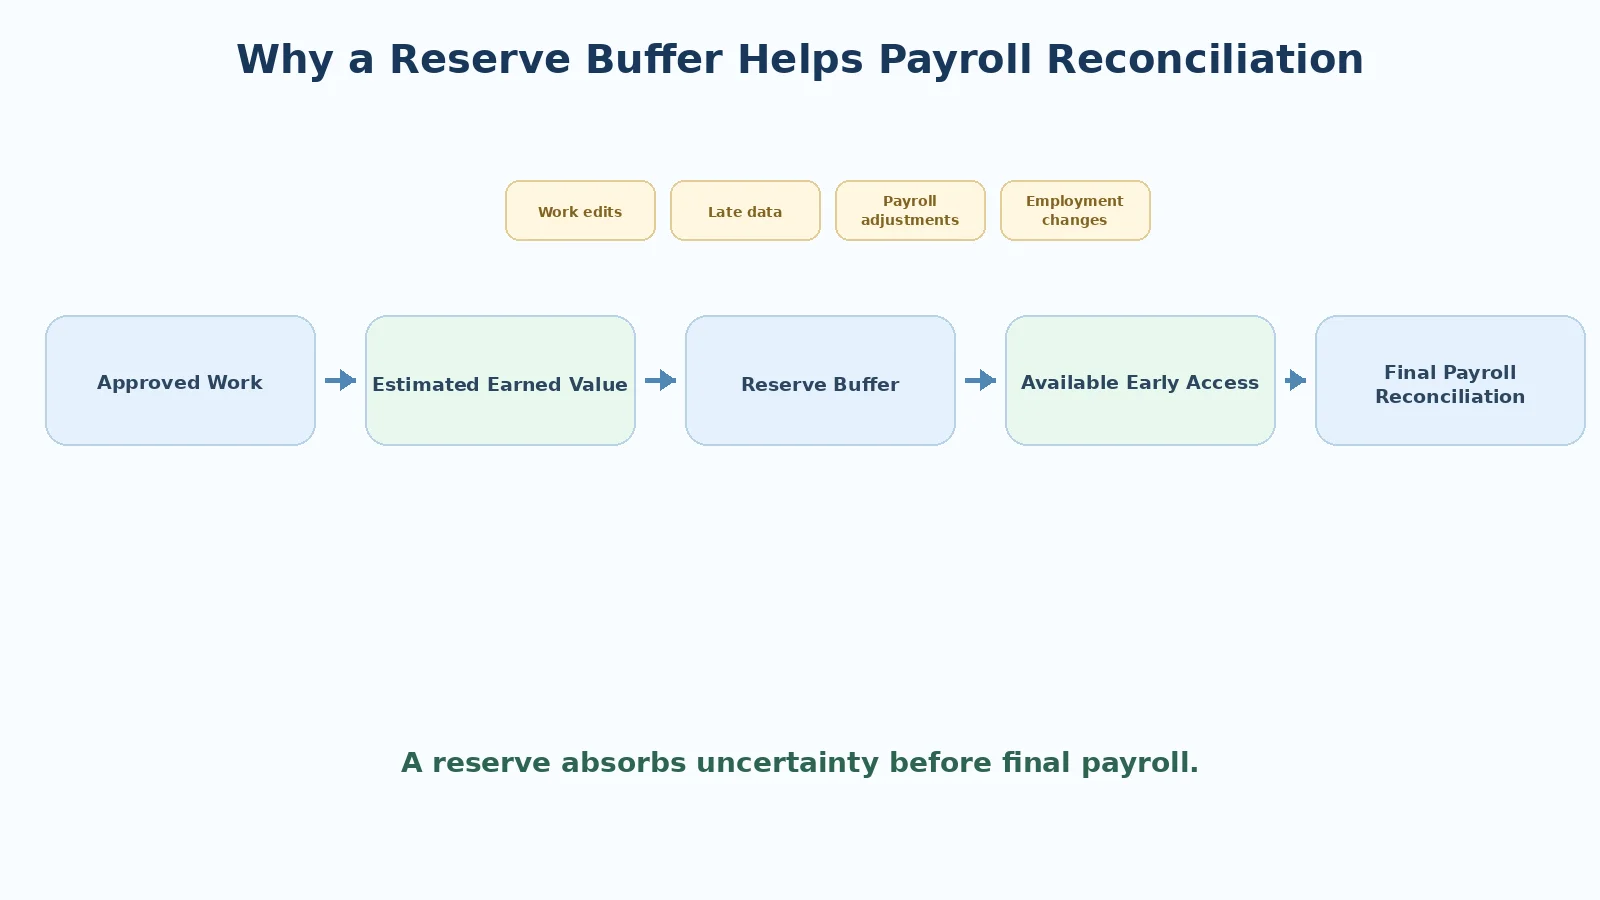
Khoản giữ dự trù đóng vai trò như một lớp đệm giữa giá trị tạm tính trong kỳ và giá trị cuối cùng sau quyết toán.
Vì sao không nên mở toàn bộ giá trị công đã duyệt?
Nếu hệ thống cho nhận toàn bộ giá trị tạm tính ngay khi công được duyệt, chỉ cần một thay đổi giảm sau đó cũng có thể làm tổng tiền đã chi cao hơn phần cuối cùng đủ điều kiện.
Ví dụ:
- công đã duyệt ban đầu tương ứng 3.000.000 đồng;
- người lao động đã nhận gần toàn bộ số đó;
- sau đó một ngày công bị điều chỉnh giảm;
- giá trị cuối cùng theo dữ liệu mới còn 2.700.000 đồng.
Khi đó phát sinh chênh lệch phải xử lý.
Khoản giữ dự trù không loại bỏ hoàn toàn rủi ro, nhưng giúp giảm xác suất và quy mô của chênh lệch.
Khoản giữ khác gì số đã nhận trong kỳ?
Hai khái niệm hoàn toàn khác nhau.
| Thành phần | Bản chất |
|---|---|
| Công đã duyệt | Dữ liệu làm việc đã được xác nhận |
| Số đã nhận | Tiền đã thực sự được chi trước |
| Khoản giữ dự trù | Phần chưa mở để nhận sớm |
| Phần còn lại cuối kỳ | Được xử lý khi payroll chốt |
Trong công thức tổng quát:
Số tiền có thể nhận = (số công đã duyệt × đơn giá một ngày công) − số đã nhận trong kỳ − khoản giữ dự trù.
Khoản giữ không phải số đã chi và không nên bị đối xử như giao dịch đã trả.
Rủi ro nào được giảm nhờ khoản giữ?
1. Công bị giảm sau khi đã duyệt
Nếu một ngày công bị sửa giảm sau khi người lao động đã nhận tiền, hệ thống cần tính lại giá trị.
Phần dự trù giúp tạo biên để chênh lệch không vượt tổng giá trị còn lại.
2. Dữ liệu đến chậm
Dữ liệu công có thể đến từ nhiều nguồn và không phải lúc nào cũng đồng bộ cùng một thời điểm.
Một phần dự trù giúp hạn chế việc coi dữ liệu tạm thời là dữ liệu cuối cùng.
3. Chuyển nơi làm việc hoặc thay đổi trạng thái
Một người có thể làm ở nhiều khách hàng hoặc thay đổi trạng thái trong kỳ.
Khoản giữ tạo thêm khoảng an toàn trước khi các nguồn được đối chiếu đầy đủ.
4. Payroll có thêm thành phần cuối kỳ
Số tiền EWA trong kỳ chỉ phản ánh phần giá trị đủ điều kiện theo dữ liệu công và quy tắc hệ thống. Payroll cuối kỳ còn có các cấu phần khác theo chính sách lương.
Khoản giữ giúp giảm việc mở quá nhiều giá trị trước khi toàn bộ phép tính được chốt.
Khoản giữ không phải là một “quỹ thu hồi”
Điểm quan trọng là không nên hiểu phần dự trù như khoản doanh nghiệp “giữ để lấy lại”.
Đây là phần tạm chưa mở để nhận trước.
Nếu công và các điều kiện cuối kỳ vẫn hợp lệ, phần tiền tương ứng tiếp tục được xử lý trong kỳ lương.
Vì vậy, giao diện cần diễn giải rõ để người lao động không nhầm với:
- phí;
- lãi;
- khoản phạt;
- tiền bị mất;
- khoản khấu trừ cố định.
Khoản giữ nên được tính thế nào?
Thiết kế cụ thể phụ thuộc chính sách doanh nghiệp và mức độ ổn định của dữ liệu.
Có thể có các cách như:
- giữ một số ngày công mới nhất;
- giữ một phần giá trị theo cấu hình;
- kết hợp nhiều lớp dự trù;
- thay đổi theo trạng thái dữ liệu.
Điều quan trọng hơn con số là hệ thống phải:
- giải thích được công thức;
- lưu lịch sử cấu hình;
- áp dụng nhất quán;
- cho phép tái tính;
- không biến dự trù thành khoản phí ẩn.
Khoản giữ giúp đối soát như thế nào?
Cuối kỳ, doanh nghiệp cần nối ba lớp:
- công cuối cùng;
- số tiền đã chi thành công;
- payroll/phiếu lương.
Nếu hệ thống có biên dự trù, xác suất tổng đã chi vượt giá trị cuối cùng sẽ thấp hơn.
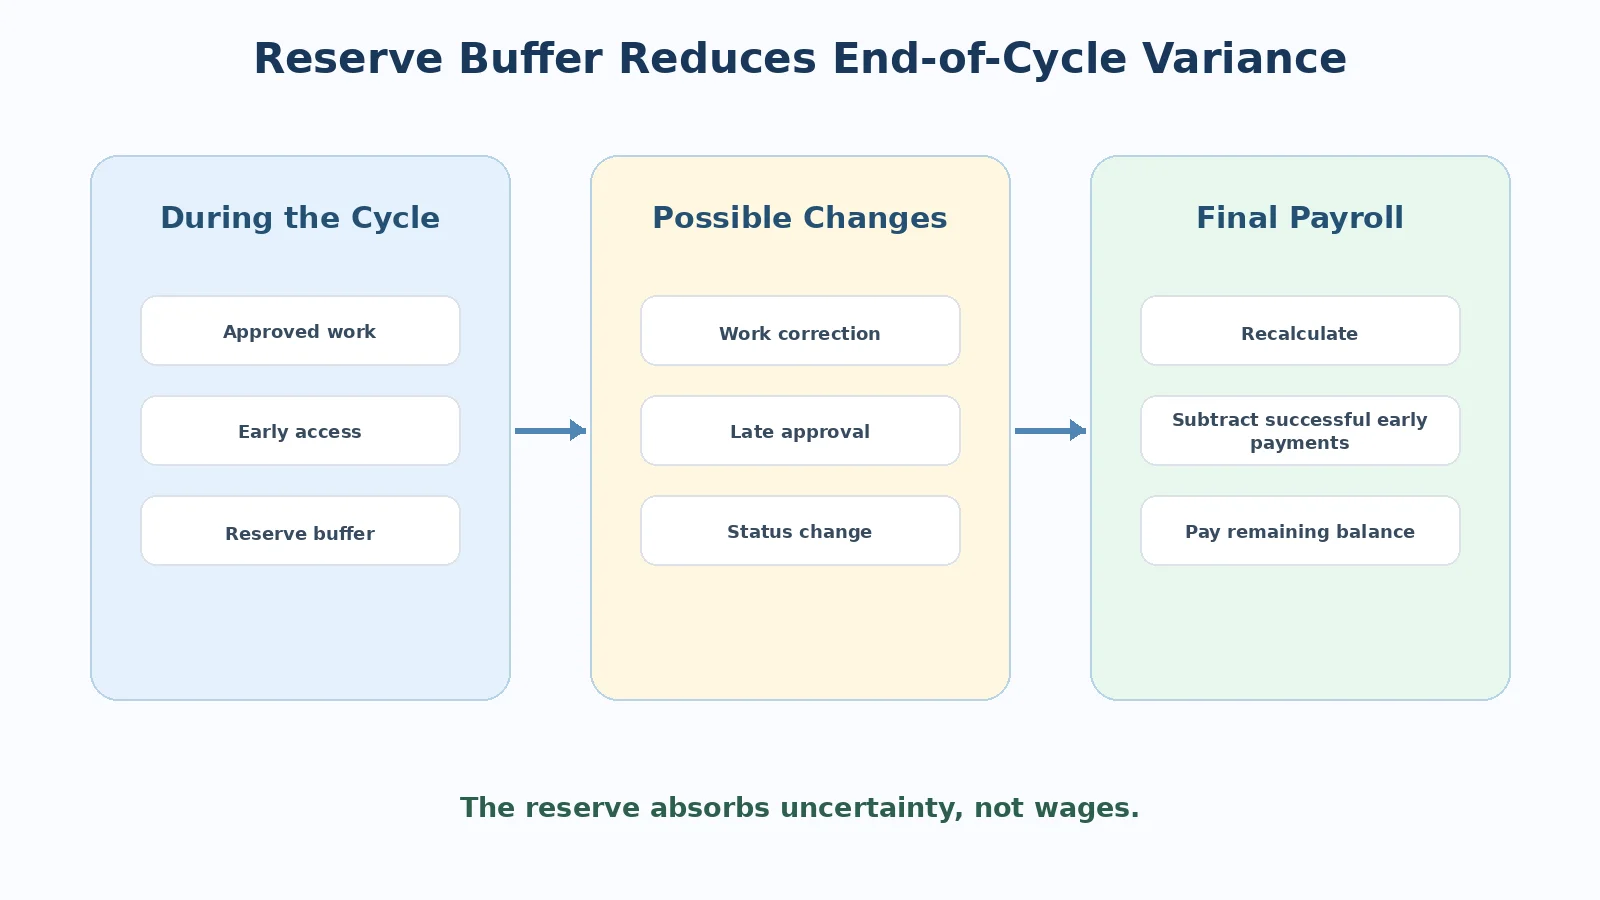
Khoản giữ không thay thế đối soát; nó chỉ giúp đối soát dễ kiểm soát hơn.
Khi nào khoản giữ trở thành vấn đề cần kiểm tra?
Doanh nghiệp nên xem lại nếu:
- người lao động không hiểu lý do giữ;
- khoản giữ không cập nhật khi công thay đổi;
- cùng một khách hàng áp dụng không nhất quán;
- số đã nhận và phần giữ bị trừ trùng;
- phần giữ vẫn không được giải thích khi quyết toán;
- cấu hình thay đổi mà không có lịch sử;
- phần giữ quá lớn nhưng không có căn cứ vận hành rõ.
Một guardrail chỉ có giá trị nếu minh bạch và có lý do.
Dashboard nên theo dõi những gì?
Có thể theo dõi:
- tổng giá trị công đã duyệt;
- tổng đã nhận;
- tổng phần dự trù;
- công bị giảm sau khi đã chi;
- số chênh lệch cuối kỳ;
- số trường hợp đã nhận vượt giá trị mới;
- tỷ lệ đối soát khớp;
- số khiếu nại liên quan khoản giữ.
Nếu dữ liệu cho thấy dự trù quá thấp hoặc quá cao, doanh nghiệp có thể xem lại cấu hình.
Khoản giữ có nên giống nhau ở mọi khách hàng?
Không nhất thiết.
Mức độ biến động công, chu kỳ duyệt, loại ca, nguồn dữ liệu và payroll của mỗi khách hàng có thể khác nhau.
Do đó, chính sách nên dựa trên:
- chất lượng dữ liệu;
- tốc độ duyệt;
- mức sửa công sau duyệt;
- tỷ lệ chênh lệch;
- quy trình đối soát.
Không nên chọn một tỷ lệ chỉ vì dễ nhớ.
Kết luận
Khoản giữ dự trù là một lớp kiểm soát rủi ro trước quyết toán, giúp hệ thống không mở toàn bộ giá trị tạm tính khi dữ liệu cuối kỳ vẫn còn khả năng thay đổi. Nó giảm rủi ro chênh lệch nhưng không thay thế Payroll Integrity, audit trail hay đối soát. Thiết kế tốt phải minh bạch, giải thích được và bảo đảm phần lương hợp lệ cuối cùng vẫn được xử lý đúng.
[TÊN TÁC GIẢ] — [Chức vụ]
Câu hỏi thường gặp
Khoản giữ dự trù có phải phí không?
Không theo bản chất mô tả ở đây. Đây là phần tạm chưa mở để nhận sớm.
Khoản giữ có làm giảm tổng lương không?
Không tự động. Phần lương hợp lệ còn lại được xử lý khi payroll cuối kỳ.
Khoản giữ có loại bỏ hoàn toàn chênh lệch không?
Không. Nó chỉ tạo biên an toàn; vẫn cần duyệt công, audit trail và đối soát.
Vì sao công đã duyệt vẫn cần khoản giữ?
Vì công đã duyệt trong kỳ vẫn có thể được điều chỉnh theo quy trình trước khi payroll chốt.