
EWA tăng tính linh hoạt mà không thay đổi toàn bộ kỳ trả lương như thế nào?
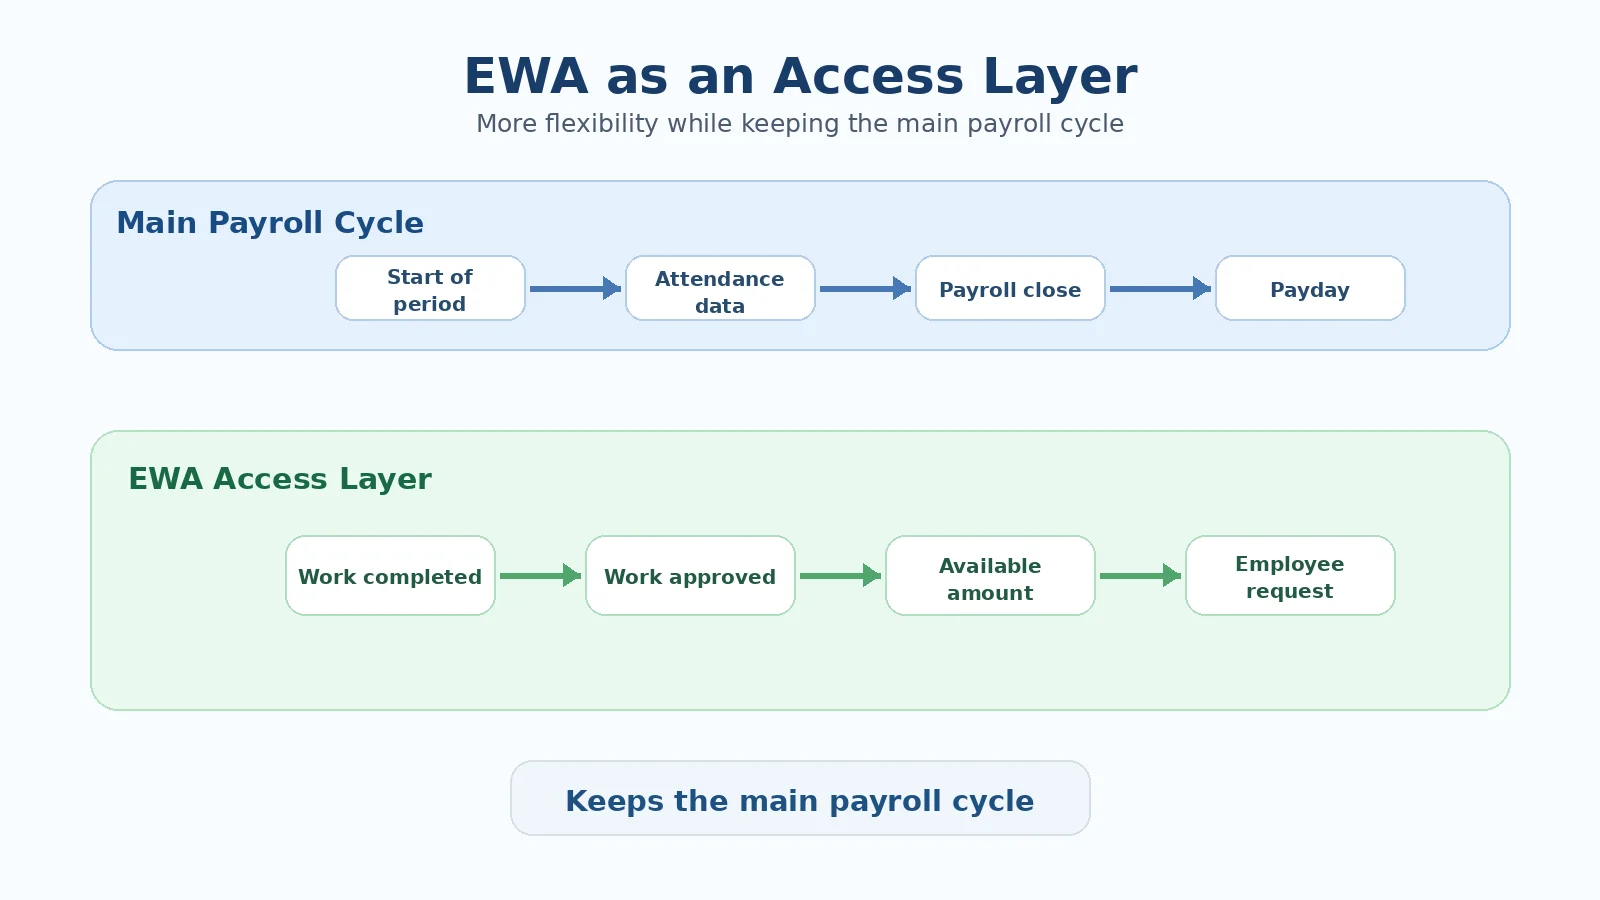
EWA giúp doanh nghiệp tăng tính linh hoạt bằng cách bổ sung một lớp tiếp cận thu nhập giữa kỳ, thay vì thay thế toàn bộ payroll hiện tại. Người lao động đủ điều kiện có thể nhận một phần tiền công đã làm dựa trên công đã duyệt, trong khi kỳ lương chính, bảng lương cuối kỳ và quy trình payroll cốt lõi vẫn được duy trì.
EWA hoạt động như một lớp bổ sung giữa kỳ lương
Một trong những điểm dễ hiểu sai về EWA là cho rằng doanh nghiệp phải chuyển sang trả lương mỗi ngày. Thực tế, EWA có thể được thiết kế như một lớp bổ sung nằm giữa quá trình ghi nhận công và kỳ payroll chính.
Payroll chính vẫn chịu trách nhiệm tổng hợp thu nhập của kỳ và xác định số còn phải trả cuối kỳ. EWA chỉ sử dụng phần dữ liệu đã đủ điều kiện để xác định một phần tiền công người lao động có thể tiếp cận trước ngày lương.
Cách tách hai lớp này giúp doanh nghiệp tránh biến EWA thành một bảng lương thứ hai. Hệ thống chỉ xác định phần giá trị đã hình thành dựa trên công được duyệt và các quy tắc đã thiết lập.
EWA và payroll chính khác nhau ở đâu?
EWA và payroll liên quan chặt chẽ nhưng không làm cùng một việc.
| Thành phần | EWA giữa kỳ | Payroll chính |
|---|---|---|
| Dữ liệu trọng tâm | Công đã duyệt và điều kiện sử dụng | Toàn bộ dữ liệu thu nhập của kỳ |
| Mục tiêu | Xác định phần tiền công có thể nhận giữa kỳ | Xác định số lương cuối kỳ |
| Tần suất | Có thể cập nhật trong kỳ | Theo chu kỳ payroll |
| Phạm vi tính | Một phần giá trị đủ điều kiện | Toàn bộ các khoản liên quan |
| Giao dịch | Khoản người lao động đã nhận | Số còn phải trả cuối kỳ |
| Đối soát | Ghi nhận để phản ánh trong payroll | Khóa số cuối cùng của kỳ |
Luồng EWA có thể hình dung theo chuỗi: công được ghi nhận → công được duyệt → tính số tiền có thể nhận → người lao động yêu cầu → chi tiền → ghi nhận giao dịch → phản ánh vào kỳ lương.
Điểm quan trọng là EWA bắt đầu từ công đã duyệt, không phải chỉ từ việc người lao động vừa chấm công. Điều này giúp hệ thống tránh sử dụng dữ liệu còn đang chờ xử lý hoặc có khả năng thay đổi.
Vì sao công đã duyệt là nền tảng?
Một lần chấm công mới là dữ liệu ghi nhận ban đầu. Bản ghi đó vẫn có thể cần rà soát do sai ca, thiếu giờ ra, đổi lịch hoặc cần xác nhận từ quản lý.
Khi chỉ sử dụng công đã duyệt, hệ thống có một điểm mốc rõ ràng hơn để tính phần tiền công đủ điều kiện. Đây cũng là cơ sở để HR, payroll và người lao động cùng hiểu số tiền được hình thành từ đâu.
Với Lương Ngày, nguyên tắc tính là:
Số tiền có thể nhận = (số công đã duyệt × đơn giá một ngày công) − số đã nhận trong kỳ − phần giữ lại theo quy định của doanh nghiệp
Công thức này cho thấy số tiền có thể nhận không phải toàn bộ thu nhập dự kiến của kỳ. Nó chỉ là một phần được xác định tại thời điểm giữa kỳ, còn phần còn lại vẫn được xử lý trong payroll chính.
EWA giữ kỳ lương chính như thế nào?
Điểm cốt lõi của mô hình là kỳ lương chính vẫn tồn tại. Doanh nghiệp không cần biến mỗi ngày thành một kỳ payroll hoàn chỉnh.
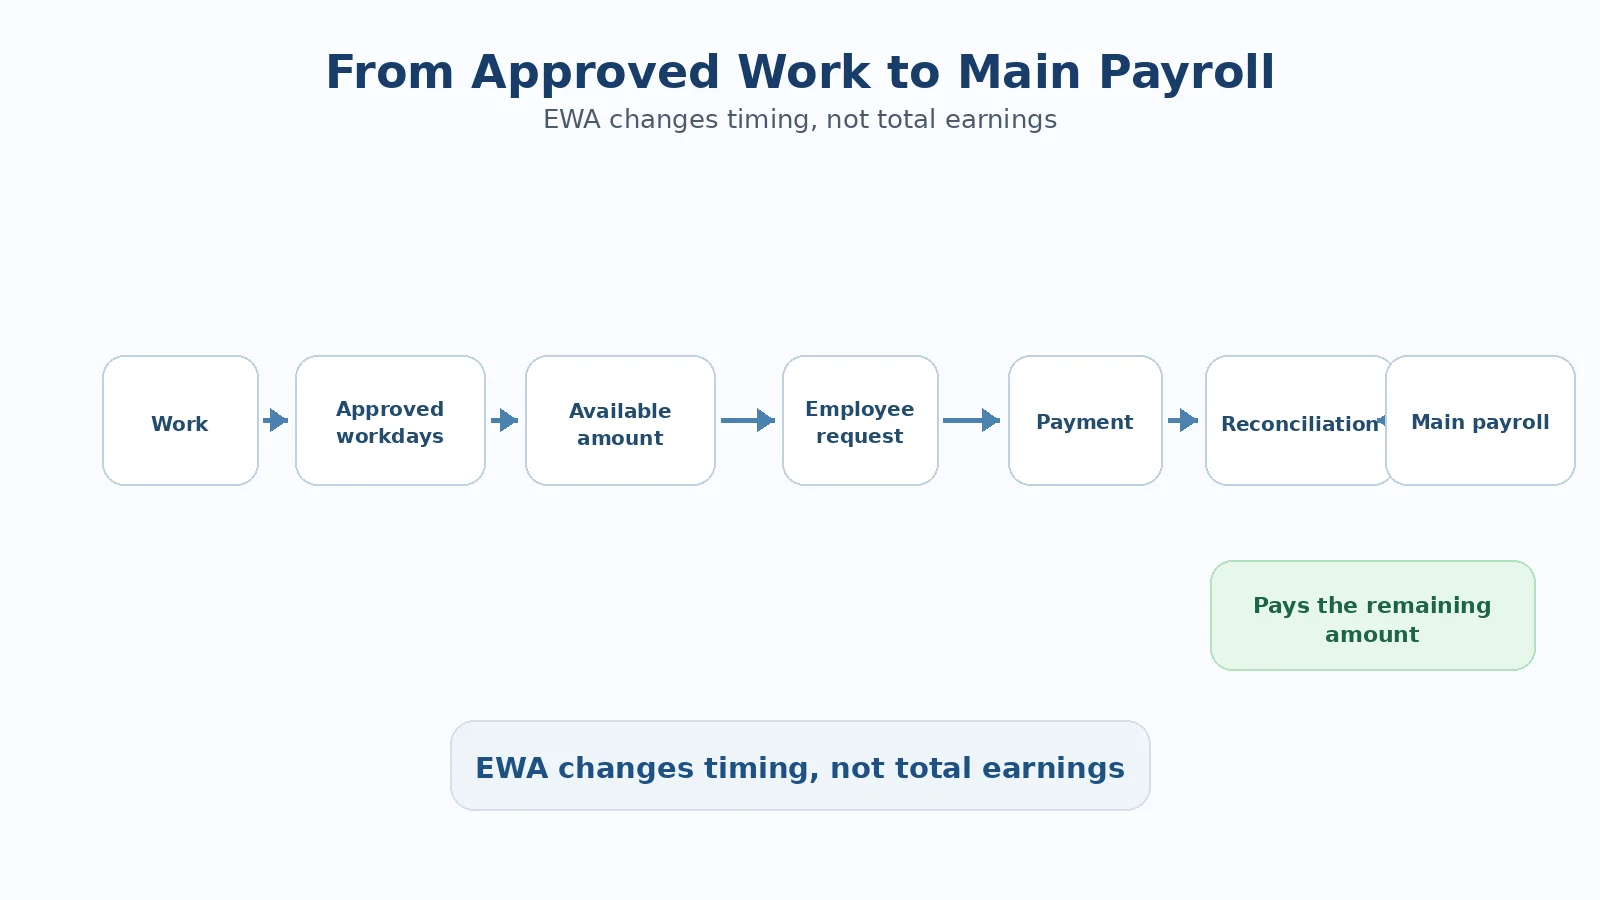
Cuối kỳ, payroll vẫn tổng hợp công, các khoản thu nhập, điều chỉnh và các nội dung theo chính sách của doanh nghiệp. Khoản người lao động đã nhận giữa kỳ được ghi nhận để số còn phải trả phản ánh đúng tổng thu nhập của kỳ.
Nhờ đó, doanh nghiệp có thể giữ lịch payroll, quy trình chốt bảng lương và cách vận hành chính đang dùng. Phần bổ sung nằm ở việc theo dõi công đã duyệt, số tiền có thể nhận, giao dịch giữa kỳ và đối soát vào kỳ lương.
Nói cách khác, EWA thay đổi thời điểm tiếp cận một phần thu nhập, chứ không tạo ra thêm thu nhập mới.
EWA giúp giảm mức độ thay đổi hệ thống ở đâu?
Nếu doanh nghiệp chuyển từ trả tháng sang trả tuần, toàn bộ nhịp payroll có thể phải chạy thường xuyên hơn. Với EWA, doanh nghiệp có thể tập trung thay đổi ở một số điểm cụ thể:
- nguồn dữ liệu công đủ tin cậy;
- trạng thái duyệt công rõ ràng;
- công thức xác định số tiền có thể nhận;
- quy trình yêu cầu nhận tiền;
- sổ giao dịch giữa kỳ;
- cơ chế phản ánh khoản đã nhận vào payroll;
- quy trình xử lý ngoại lệ và tra soát.
Trong khi đó, kỳ chốt payroll chính và trách nhiệm tính tổng thu nhập vẫn có thể được duy trì. Doanh nghiệp vì vậy triển khai tính linh hoạt theo từng lớp thay vì thay đổi đồng loạt.
Điều kiện để mô hình vận hành trơn tru
Trước hết, người duyệt công cần có vai trò cụ thể. Nếu công không được duyệt đúng nhịp, người lao động sẽ không có số tiền đủ điều kiện dù hệ thống phía sau vẫn hoạt động.
Tiếp theo, payroll phải nhận được thông tin giao dịch giữa kỳ theo cách có thể đối chiếu. Mỗi khoản đã nhận cần gắn đúng người, đúng kỳ và đúng trạng thái để tránh tính hai lần.
Hệ thống cũng cần phân biệt rõ giao dịch thành công, giao dịch đang chờ xử lý và giao dịch cần tra soát. Khi trạng thái chưa rõ, việc giữ giao dịch để xác minh an toàn hơn so với tự suy đoán rồi tạo thêm một lệnh mới.
Cuối cùng, người lao động cần nhìn thấy thông tin dễ hiểu: số công đã được duyệt, số tiền có thể nhận, số đã nhận trong kỳ và tác động tới phần còn lại cuối kỳ. Minh bạch là điều kiện để tính linh hoạt không trở thành nguồn gây nhầm lẫn.
Kết luận
EWA giúp doanh nghiệp tăng tính linh hoạt bằng cách bổ sung một lớp tiếp cận thu nhập giữa kỳ mà không cần biến payroll tháng thành payroll ngày. Người lao động đủ điều kiện có thể nhận một phần tiền công đã làm dựa trên công đã duyệt, còn payroll chính vẫn xử lý tổng thu nhập và số còn lại cuối kỳ.
Mô hình này phát huy giá trị khi doanh nghiệp có dữ liệu công rõ, quy trình duyệt ổn định, giao dịch có thể đối chiếu và người lao động được cung cấp thông tin minh bạch. Khi những điều kiện đó được đáp ứng, EWA có thể tạo thêm sự chủ động cho người lao động mà vẫn giữ được kỷ luật vận hành của payroll.
Tác giả: Đỗ Huy Lê — Tổng Giám Đốc, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp
Câu hỏi thường gặp
EWA có buộc doanh nghiệp phải trả lương hằng ngày không?
Không. EWA có thể hoạt động giữa kỳ trong khi doanh nghiệp vẫn giữ kỳ payroll chính theo mô hình hiện tại.
Người lao động có thể nhận toàn bộ lương dự kiến giữa kỳ không?
Không nên hiểu như vậy. Số tiền có thể nhận phụ thuộc công đã duyệt, số đã nhận trong kỳ và phần giữ lại theo quy định của doanh nghiệp.
EWA có thay thế payroll không?
Không. Payroll vẫn chịu trách nhiệm xác định tổng thu nhập và số còn phải trả cuối kỳ. EWA chỉ bổ sung khả năng tiếp cận một phần tiền công đã hình thành.
Nếu công đã duyệt sau đó thay đổi thì sao?
Dữ liệu được cập nhật theo quy trình của doanh nghiệp và phần chênh lệch được phản ánh trong bước đối soát và payroll của kỳ tương ứng.