
EWA ảnh hưởng thuế TNCN, BHXH và bảng lương thế nào?
Người lao động nhận một phần tiền đã làm ra trước ngày trả lương thường đặt ba câu hỏi: có bị tính thuế thêm không, tiền đóng bảo hiểm xã hội có thay đổi không và cuối tháng còn nhận bao nhiêu? Câu trả lời không nằm ở số lần rút, mà phụ thuộc bản chất khoản thu nhập, căn cứ đóng, thời điểm xác định theo pháp luật và cách doanh nghiệp quyết toán payroll.
> Nói ngắn gọn: EWA chủ yếu thay đổi thời điểm tiếp cận một phần tiền, không tự động tạo thêm tiền lương. Tuy nhiên, doanh nghiệp vẫn phải xác định đúng thu nhập chịu thuế, căn cứ đóng BHXH, kỳ kê khai và chứng từ theo quy định đang hiệu lực. Không được dùng câu này như kết luận thuế cho mọi mô hình.
> Cảnh báo: Đây là nội dung giải thích tổng quan, không phải tư vấn thuế, BHXH hay pháp lý cho một hồ sơ cụ thể. Mô hình có phí, khoản hỗ trợ, lợi ích khác, bên thứ ba cấp tiền hoặc nghĩa vụ hoàn trả riêng cần được phân tích độc lập.
1. Trước hết phải tách ba khái niệm
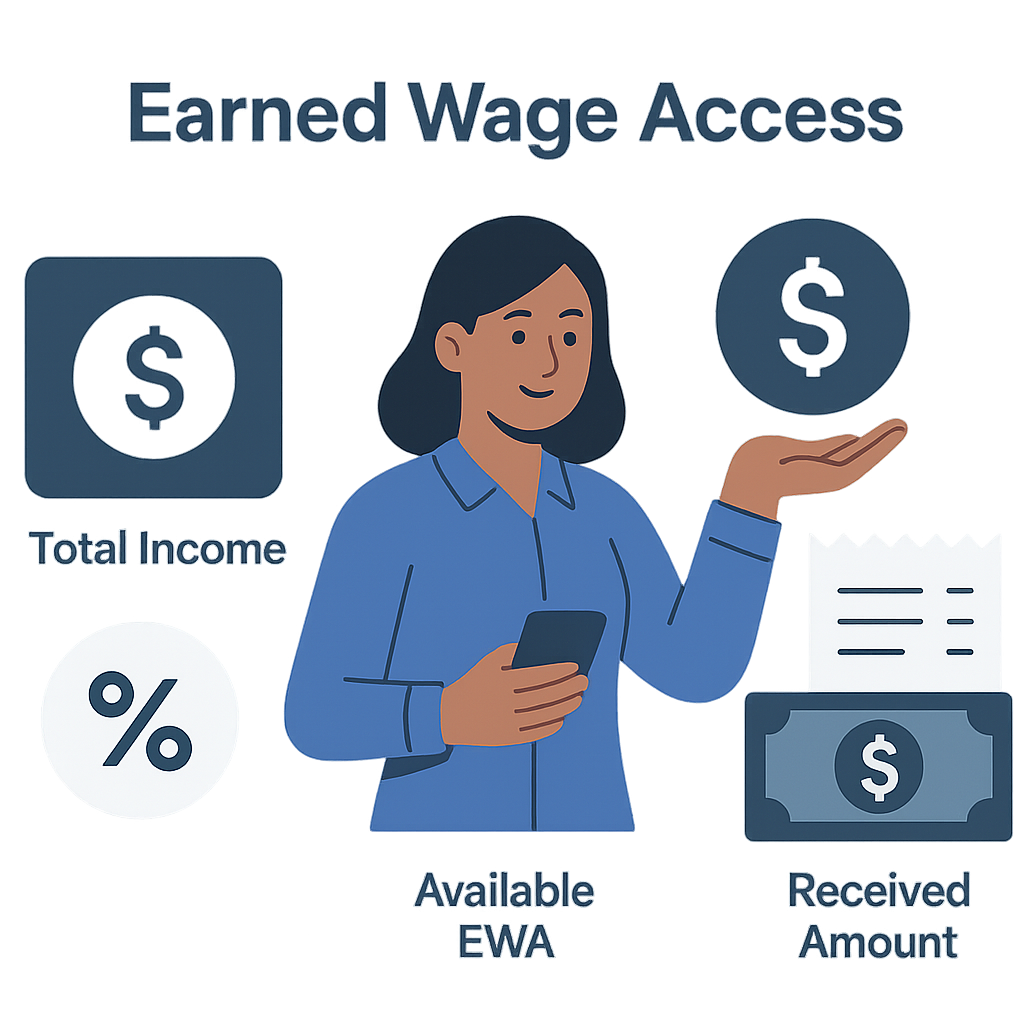
Tổng thu nhập của kỳ
Là các khoản tiền lương, tiền công và khoản liên quan được xác định theo hợp đồng, chính sách, công thực tế và pháp luật.
Số tiền có thể nhận sớm
Là phần hệ thống cho phép tiếp cận trước ngày trả lương, sau khi áp dụng công đã duyệt, số đã nhận, reserve và hạn mức.
Số thực nhận cuối kỳ
Là số còn được trả sau khi payroll tính tổng thu nhập, các khoản khấu trừ/đối trừ, thuế, bảo hiểm và nghĩa vụ hợp lệ khác.
Ba con số này không đồng nhất. Số khả dụng EWA không phải là căn cứ duy nhất để tính thuế hoặc BHXH.
2. Luồng Lương Ngày ảnh hưởng payroll thế nào?
Theo logic hệ thống:
chỉ công đã duyệt mới tạo số khả dụng;
người lao động tự chọn số tiền trong phạm vi được phép;
khoản đã nhận được ghi trong kỳ;
cuối kỳ, khoản đã chi thành công được đưa vào quyết toán lương;
ngày công đã được khoản nhận sớm bao phủ được khóa để không cộng lại kỳ sau;
phiếu lương cần thể hiện rõ tổng lương, các khoản theo quy định và số còn thực trả.
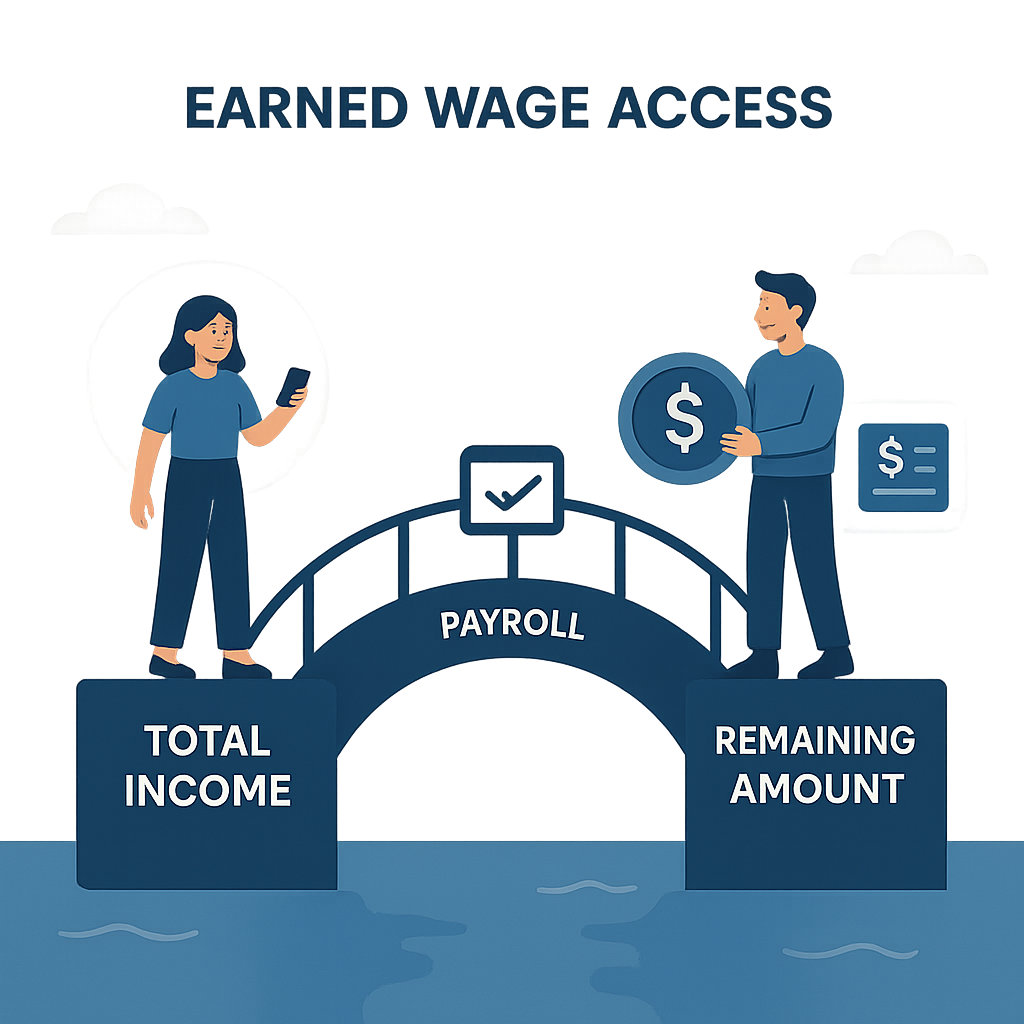
Vì vậy, khoản người lao động đã nhận sớm không nên bị coi là “mất đi”; nó là một phần cần được giải thích trong cầu nối từ tổng thu nhập đến thực nhận cuối kỳ.
3. EWA có làm phát sinh thêm thuế TNCN không?
(Nền tảng: xem Tiền lương là gì? Căn cứ pháp lý và hình thức trả lương.)
Không nên kết luận thuế chỉ bằng việc người lao động nhận tiền sớm hay nhiều lần. Về nguyên tắc quản trị, doanh nghiệp cần phân tích:
khoản tiền có bản chất là tiền lương, tiền công hay khoản khác;
thời điểm xác định thu nhập chịu thuế theo quy định áp dụng;
tổ chức/cá nhân nào là bên trả thu nhập hoặc có nghĩa vụ khấu trừ;
khoản phí hay lợi ích bổ sung có phát sinh không;
quyết toán theo tháng/kỳ/năm được thực hiện thế nào.
Nếu EWA chỉ là cơ chế tiếp cận trước một phần của cùng khoản thu nhập, việc chuyển tiền sớm không có nghĩa tổng thu nhập tự động tăng thêm. Nhưng kỳ kê khai và thời điểm khấu trừ phải được chuyên gia thuế xác nhận theo luồng thực tế.
4. Văn bản thuế cần kiểm tra tại thời điểm hiện tại
Luật Thuế thu nhập cá nhân số 109/2025/QH15 được ban hành ngày 10/12/2025 và có hiệu lực từ 01/07/2026. Ngoài ra, hệ thống văn bản chính thức còn ghi nhận Luật số 09/2026/QH16 sửa đổi một số điều của các luật thuế, có hiệu lực từ ngày 24/04/2026.
Doanh nghiệp phải dùng phiên bản văn bản đã được cập nhật/hợp nhất và hướng dẫn còn hiệu lực tại kỳ tính thuế, thay vì dựa vào một bài viết cũ. Bài này không đưa mức giảm trừ hoặc biểu thuế cụ thể vì các thông số có thể thay đổi và không cần thiết để giải thích bản chất EWA.
5. Ba tình huống thuế cần tách riêng
Tình huống A — Chỉ nhận trước một phần lương
Tổng thu nhập của kỳ được tính như bình thường; khoản đã nhận sớm là một thành phần trong cầu nối thanh toán. Cần xác định thời điểm thu nhập và khấu trừ theo quy định.
Tình huống B — Có phí do người lao động trả
Phải làm rõ phí được trả cho ai, bản chất dịch vụ, cách thu, chứng từ và có được trừ khi tính thuế hay không. Không mặc định phí làm giảm thu nhập chịu thuế.
Tình huống C — Doanh nghiệp tài trợ phí hoặc có lợi ích bổ sung
Kế toán/thuế phải xem khoản doanh nghiệp chi hộ có phải lợi ích chịu thuế, chi phí được trừ hoặc khoản phúc lợi theo giới hạn/điều kiện nào không.
Lương Ngày hiện không thu lãi/phí người lao động theo luồng đang chạy được mô tả, nhưng chính sách thương mại chính thức vẫn cần Nhân Kiệt xác nhận.
6. EWA có làm thay đổi tiền lương đóng BHXH không?
Không nên lấy số người lao động rút qua EWA làm căn cứ đóng BHXH. Căn cứ đóng được xác định theo quan hệ lao động, thành phần tiền lương và quy định BHXH áp dụng—not theo số lần chuyển tiền trong tháng.
Luật Bảo hiểm xã hội số 41/2024/QH15 có hiệu lực từ 01/07/2025; Nghị định 158/2025/NĐ-CP cùng có hiệu lực từ 01/07/2025 hướng dẫn một số nội dung về BHXH bắt buộc. Doanh nghiệp phải đối chiếu hợp đồng lao động, quy chế lương và các khoản trả thực tế với văn bản hiện hành.
Nếu EWA chỉ thay đổi thời điểm nhận một phần của khoản đã thuộc payroll, việc rút sớm không tự động làm căn cứ đóng tăng hoặc giảm. Nhưng mọi khoản phí, hỗ trợ hoặc cấu trúc ngoài lương phải được phân loại riêng.
7. Ví dụ minh họa đơn giản
Giả sử payroll cuối kỳ xác định:
tổng thu nhập theo kỳ: 12.000.000 đồng;
các khoản bảo hiểm/nghĩa vụ theo payroll: 1.200.000 đồng;
thuế TNCN theo hồ sơ giả định: 300.000 đồng;
người lao động đã nhận sớm qua EWA: 3.000.000 đồng.
Số tiền còn thanh toán cuối kỳ theo ví dụ:
12.000.000 − 1.200.000 − 300.000 − 3.000.000 = 7.500.000 đồng
Khoản 3.000.000 đồng không bị trừ hai lần; nó được trình bày là phần đã thanh toán trước. Đây chỉ là ví dụ số học, không phải cách tính thuế/BHXH cho một người cụ thể.
8. Phiếu lương nên trình bày ra sao?
(Chi tiết: xem Bảng kê và phiếu lương phải thể hiện nội dung gì và Cách đọc phiếu lương sau khi đã nhận Lương Ngày.)
Phiếu lương nên giúp người lao động lần được:
công/giờ và đơn giá liên quan;
lương, phụ cấp, tăng ca và khoản khác;
tổng thu nhập;
các khoản BHXH và nghĩa vụ theo quy định;
thuế TNCN nếu có;
từng hoặc tổng khoản EWA đã nhận;
phí EWA nếu thực sự có và bên chịu;
điều chỉnh/hoàn;
số còn thực trả;
kênh yêu cầu đối chiếu.
Không nên chỉ ghi một dòng “khấu trừ khác” cho khoản đã nhận qua EWA vì dễ khiến người lao động hiểu nhầm là bị mất lương.
9. Khoản đã nhận sớm là “khấu trừ lương” hay “đã thanh toán trước”?
Ngôn ngữ trên app, quy chế, hợp đồng và phiếu lương phải được pháp chế thống nhất. Về mặt giải thích cho người lao động, nên thể hiện rõ đây là khoản họ đã nhận trước từ phần đủ điều kiện và được tính vào quyết toán, tránh tạo cảm giác có một hình phạt hoặc chi phí không rõ.
Việc sử dụng thuật ngữ pháp lý “khấu trừ tiền lương” cần đối chiếu Bộ luật Lao động và tình huống thực tế. Không nên dùng thuật ngữ marketing để thay kết luận pháp lý.
10. EWA có làm đổi kỳ trả lương không?
(Xem thêm: Kỳ hạn trả lương được quy định thế nào?.)
EWA có thể tạo nhiều thời điểm thanh toán trong kỳ, nhưng chưa thể từ đó kết luận doanh nghiệp đã thay đổi hình thức/kỳ hạn trả lương trong quan hệ lao động. Cần xem:
hợp đồng lao động và quy chế trả lương;
tính tự nguyện của yêu cầu;
phần còn lại được trả vào ngày nào;
bảng kê/phiếu lương;
cách ghi nhận khoản đã trả;
quy định lao động hiện hành.
Doanh nghiệp cần pháp chế xác nhận cách mô tả phù hợp trong tài liệu cho người lao động.
11. Khi nào có thể xảy ra sai thuế hoặc BHXH?
coi số khả dụng EWA là tổng lương;
đưa khoản đã nhận sớm thành chi phí hai lần;
trừ khoản EWA hai lần trên payroll;
gắn giao dịch sai người hoặc sai kỳ;
xử lý phí/lợi ích doanh nghiệp tài trợ không đúng bản chất;
bỏ sót giao dịch thành công sát cut-off;
đưa giao dịch thất bại/chờ vào số đã trả;
công bị sửa nhưng payroll không cập nhật;
một người làm nhiều khách hàng bị cộng trùng;
dùng văn bản thuế/BHXH đã hết hiệu lực.
12. Báo cáo cầu nối cho từng người lao động
Thành phần | Nguồn |
|---|---|
Tổng công/thu nhập | Chấm công + payroll |
Thu nhập chịu thuế | Payroll/thuế đã phê duyệt |
Căn cứ đóng BHXH | Hồ sơ lao động + payroll |
Thuế/BHXH đã tính | Payroll |
EWA thành công | Sổ giao dịch đã đối soát |
Khoản hoàn/điều chỉnh | Ngân hàng + sổ ngoại lệ |
Số còn trả | Báo cáo cầu nối |
Không lấy dữ liệu trực tiếp từ màn hình app thay cho báo cáo đã đối soát.
13. Cut-off: vấn đề khó nhất khi nhiều lần nhận tiền
(Chi tiết kế toán: xem Hạch toán và đối soát kế toán cho EWA.)
Chính sách phải quy định giao dịch tạo trước nhưng thành công sau giờ khóa thuộc kỳ nào. Các bên cần thống nhất:
timezone;
giờ chốt giao dịch;
trạng thái đủ điều kiện vào payroll;
xử lý giao dịch chờ qua kỳ;
xử lý hoàn sau chốt;
điều kiện mở lại payroll;
kỳ kê khai thuế liên quan.
Kế toán và tư vấn thuế phải phê duyệt; hệ thống không nên tự “đổi ngày” để khớp báo cáo.
14. Người lao động nghỉ việc sau khi đã nhận EWA
Doanh nghiệp cần:
khóa yêu cầu mới theo trạng thái nghỉ;
chốt giao dịch đang chờ;
xác định công thực tế và tổng thu nhập cuối;
tính thuế/BHXH/quyền lợi theo quy định;
đối chiếu số đã nhận;
xử lý chênh lệch theo thỏa thuận hợp pháp;
lập phiếu lương/chứng từ giải thích được;
chuyển khoản không thu hồi sang quy trình riêng nếu có.
Không tự động coi mọi chênh lệch là khoản được phép khấu trừ.
15. Hồ sơ doanh nghiệp nên lưu
hợp đồng lao động và quy chế lương;
quy chế/chính sách EWA;
sự tự nguyện/xác nhận của người lao động;
công và lịch sử duyệt/sửa;
công thức, đơn giá, hạn mức, reserve;
giao dịch và sao kê đối soát;
báo cáo cầu nối với payroll;
phiếu lương;
hồ sơ khai, khấu trừ và quyết toán thuế;
hồ sơ BHXH;
hóa đơn/chứng từ phí;
ngoại lệ, hoàn và khoản không thu hồi;
phiên bản văn bản pháp luật đã dùng.
16. Checklist cho HR, payroll và kế toán
HR
Xác nhận đúng người, hợp đồng và trạng thái làm việc.
Truyền thông EWA không phải lương cộng thêm.
Có kênh giải thích số còn nhận cuối kỳ.
Payroll
Chỉ lấy giao dịch thành công đã đối soát.
Gắn đúng kỳ và không trừ hai lần.
Tách tổng thu nhập khỏi số đã trả trước.
Kiểm tra công sửa, nghỉ việc và hoàn.
Kế toán/thuế
Xác định bản chất và thời điểm ghi nhận.
Xác định nghĩa vụ khấu trừ/kê khai.
Tách phí và tiền chi cho người lao động.
Đối soát ngân hàng, công nợ và payroll.
Pháp chế/BHXH
Rà thuật ngữ, quy chế và căn cứ đóng.
Kiểm tra tính phù hợp của xử lý chênh lệch.
Cập nhật văn bản có hiệu lực tại kỳ.
17. Những câu không nên viết trong truyền thông
“Rút EWA hoàn toàn không liên quan đến thuế.”
“Nhận bao nhiêu lần cũng không ảnh hưởng gì.”
“EWA chắc chắn không phải khoản vay trong mọi mô hình.”
“Khoản đã nhận được phép khấu trừ trong mọi trường hợp.”
“Số khả dụng chính là lương thực tế.”
“Reserve là khoản doanh nghiệp giữ lại.”
Nên dùng cách diễn đạt có điều kiện, giải thích dữ liệu và dẫn người đọc đến chính sách chính thức.
18. Câu hỏi thường gặp
Nhận lương sớm hai lần trong tháng có bị tính thuế hai lần không?
Số lần chuyển tiền không tự quyết định số thuế. Payroll phải tổng hợp đúng thu nhập, thời điểm và khoản thuế đã khấu trừ theo quy định; giao dịch EWA không được ghi trùng.
Số tiền rút qua EWA có dùng làm căn cứ đóng BHXH không?
Không lấy số rút làm căn cứ trực tiếp. Căn cứ đóng được xác định từ quan hệ lao động và các thành phần tiền lương theo luật, hợp đồng và hồ sơ payroll.
Tại sao cuối tháng lương về ít hơn?
Vì một phần đã được nhận trước. Phiếu lương phải cho thấy tổng thu nhập, nghĩa vụ, số EWA đã nhận và số còn trả.
Khoản reserve có bị tính thuế ngay không?
Không thể kết luận theo tên reserve. Reserve chỉ là tham số giảm số có thể nhận sớm; thuế được xác định theo bản chất thu nhập và thời điểm theo quy định.
Ai trả lời khi app và phiếu lương lệch nhau?
HR/payroll cần phối hợp đơn vị vận hành EWA và kế toán, đối chiếu công–giao dịch–sao kê–bảng lương bằng mã và kỳ cụ thể.
Nguồn pháp lý chính thức
Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực 01/07/2026.
Luật số 09/2026/QH16 sửa đổi một số luật thuế, hiệu lực 24/04/2026.
Luật Bảo hiểm xã hội số 41/2024/QH15, hiệu lực 01/07/2025.
Nghị định 158/2025/NĐ-CP về BHXH bắt buộc, hiệu lực 01/07/2025.
---
Tác giả: Nguyễn Minh Khang — Chuyên viên ban chiến lược, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp