
Đối chiếu công, giao dịch và phiếu lương: quy trình ba lớp cho doanh nghiệp
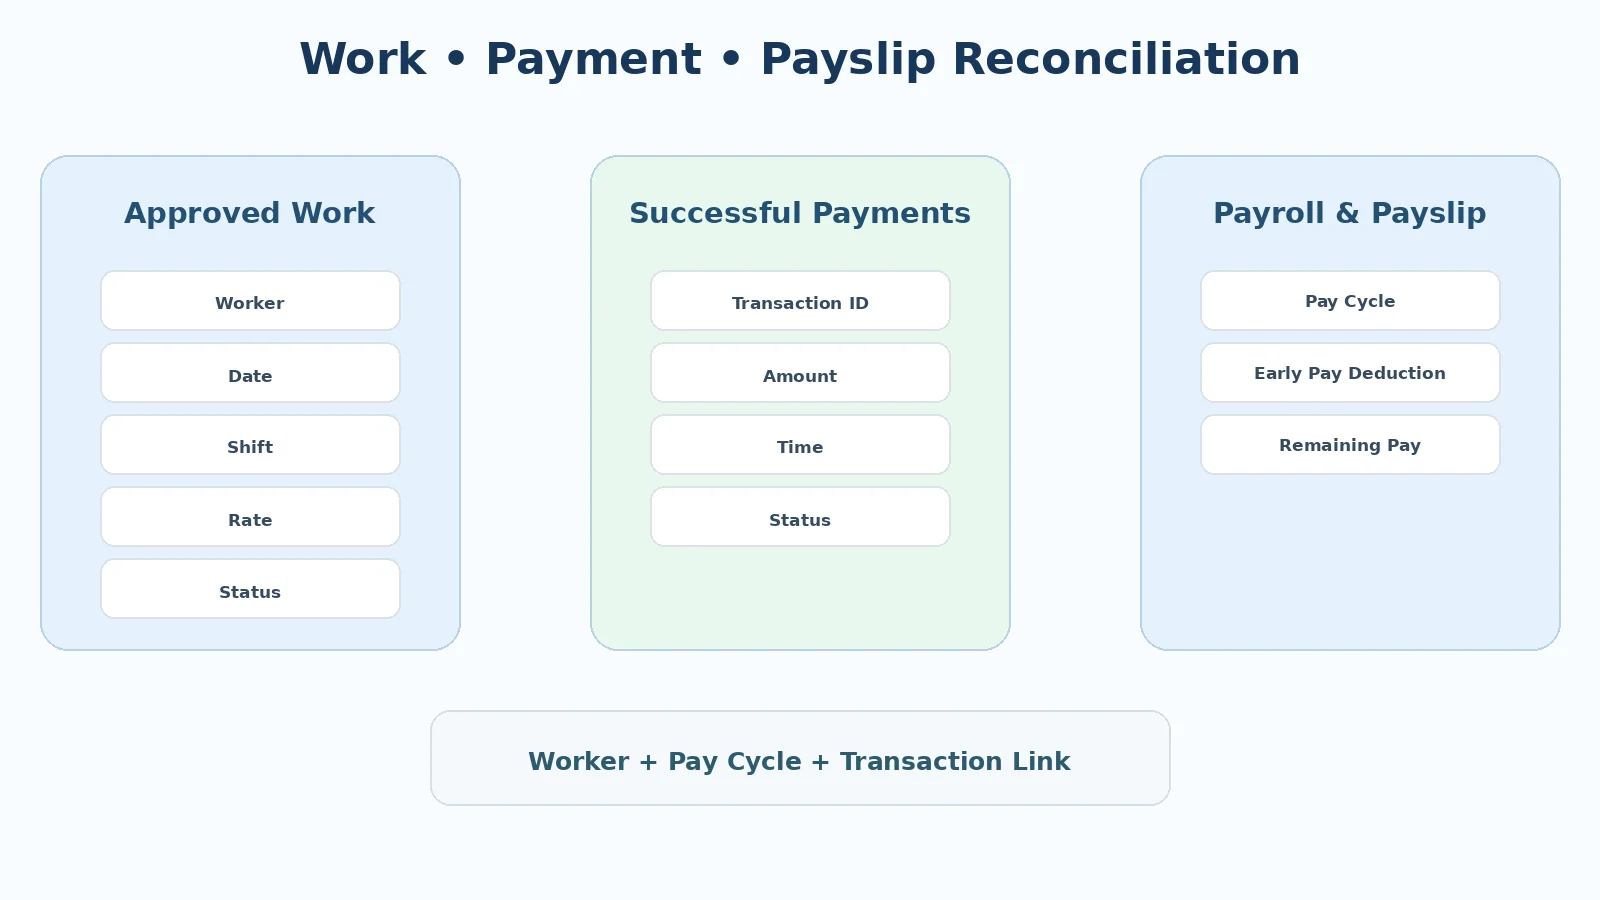
Doanh nghiệp nên đối chiếu EWA theo ba lớp: công đã duyệt xác định phần giá trị đủ điều kiện; giao dịch xác định số tiền thực sự đã chi; payroll và phiếu lương xác định khoản đã nhận được quyết toán đúng người, đúng kỳ và đúng một lần. Mỗi chênh lệch phải có thể truy ngược về dữ liệu gốc và có người chịu trách nhiệm xử lý.
Vì sao phải đối chiếu theo ba lớp?
Nếu chỉ nhìn tổng tiền ngân hàng, doanh nghiệp không biết tiền đó được hình thành từ ngày công nào.
Nếu chỉ nhìn công, doanh nghiệp không biết giao dịch nào đã thật sự được chi.
Nếu chỉ nhìn payroll cuối kỳ, doanh nghiệp có thể phát hiện chênh lệch quá muộn.
Ba lớp cần nối với nhau:
Công đã duyệt → Giao dịch thành công → Payroll/phiếu lương
Một chênh lệch chỉ được xem là “đã xử lý” khi biết nó phát sinh ở lớp nào.
Lớp 1: Đối chiếu dữ liệu công
Mục tiêu của lớp này là xác định:
- đúng người;
- đúng khách hàng;
- đúng kỳ;
- đúng ngày/ca;
- đúng trạng thái duyệt;
- đúng đơn giá áp dụng;
- đúng phiên bản dữ liệu.
Những bản ghi cần ưu tiên kiểm tra:
- công chờ duyệt;
- công bị sửa sau duyệt;
- bản ghi trùng;
- người làm nhiều nơi;
- ca qua nửa đêm;
- dữ liệu đến muộn;
- thay đổi nơi làm việc.
Chỉ dữ liệu công đủ điều kiện mới nên đi tiếp sang phép tính tiền.
Lớp 2: Đối chiếu giao dịch
Không phải mọi yêu cầu đều là tiền đã chi.
Cần phân biệt:
- yêu cầu mới tạo;
- đã gửi;
- đang chờ;
- thành công;
- thất bại;
- cần tra soát;
- hoàn/điều chỉnh.
Tổng “đã nhận” chỉ nên lấy từ các giao dịch đã có bằng chứng trạng thái phù hợp.
Một giao dịch đang chờ không nên bị:
- coi là thất bại để gửi lại;
- coi là thành công để trừ vĩnh viễn;
- xóa khỏi lịch sử.
Nó phải được giữ trong hàng đợi tra soát.
Lớp 3: Đối chiếu payroll và phiếu lương
Cuối kỳ, tổng số đã nhận thành công cần được phản ánh đúng một lần.
Doanh nghiệp cần kiểm tra:
- đúng người lao động;
- đúng kỳ;
- đúng tổng giao dịch thành công;
- không cộng giao dịch thất bại;
- không bỏ sót giao dịch thành công;
- không trừ cùng giao dịch hai lần;
- phần lương còn lại được tính theo payroll chính thức.
Phiếu lương cần đủ rõ để người lao động hiểu khoản đã nhận trước là gì.
Khóa nối giữa ba lớp
Một đối soát tốt không dựa vào tên người hoặc nội dung chuyển khoản tự do.
Nên có các khóa ổn định như:
- mã người lao động;
- kỳ lương;
- khách hàng;
- mã giao dịch;
- tham chiếu ngày công.
Nếu một người làm nhiều khách hàng, cần tách đúng nguồn công và kỳ liên quan.
Quy trình đối soát hằng ngày
Hằng ngày có thể thực hiện:
- chốt phạm vi giao dịch cần kiểm;
- lấy danh sách giao dịch theo trạng thái;
- ghép với bằng chứng thanh toán;
- đánh dấu khớp hoặc ngoại lệ;
- kiểm tra công liên quan ở các trường hợp bất thường;
- giao owner cho từng ngoại lệ;
- không đóng chênh lệch khi chưa có bằng chứng.
Mục tiêu hằng ngày là xử lý rủi ro giao dịch sớm, không chờ đến ngày payroll.
Quy trình đối soát cuối kỳ
Cuối kỳ cần rộng hơn:
- lấy snapshot công cuối cùng;
- lấy toàn bộ giao dịch thành công thuộc kỳ;
- tách các giao dịch thất bại hoặc đang chờ kết quả trạng thái;
- ghép đúng người và kỳ;
- tính tổng đã nhận;
- đưa tổng này vào payroll;
- đối chiếu phiếu lương;
- kiểm tra chênh lệch;
- phê duyệt ngoại lệ;
- khóa báo cáo cầu nối.
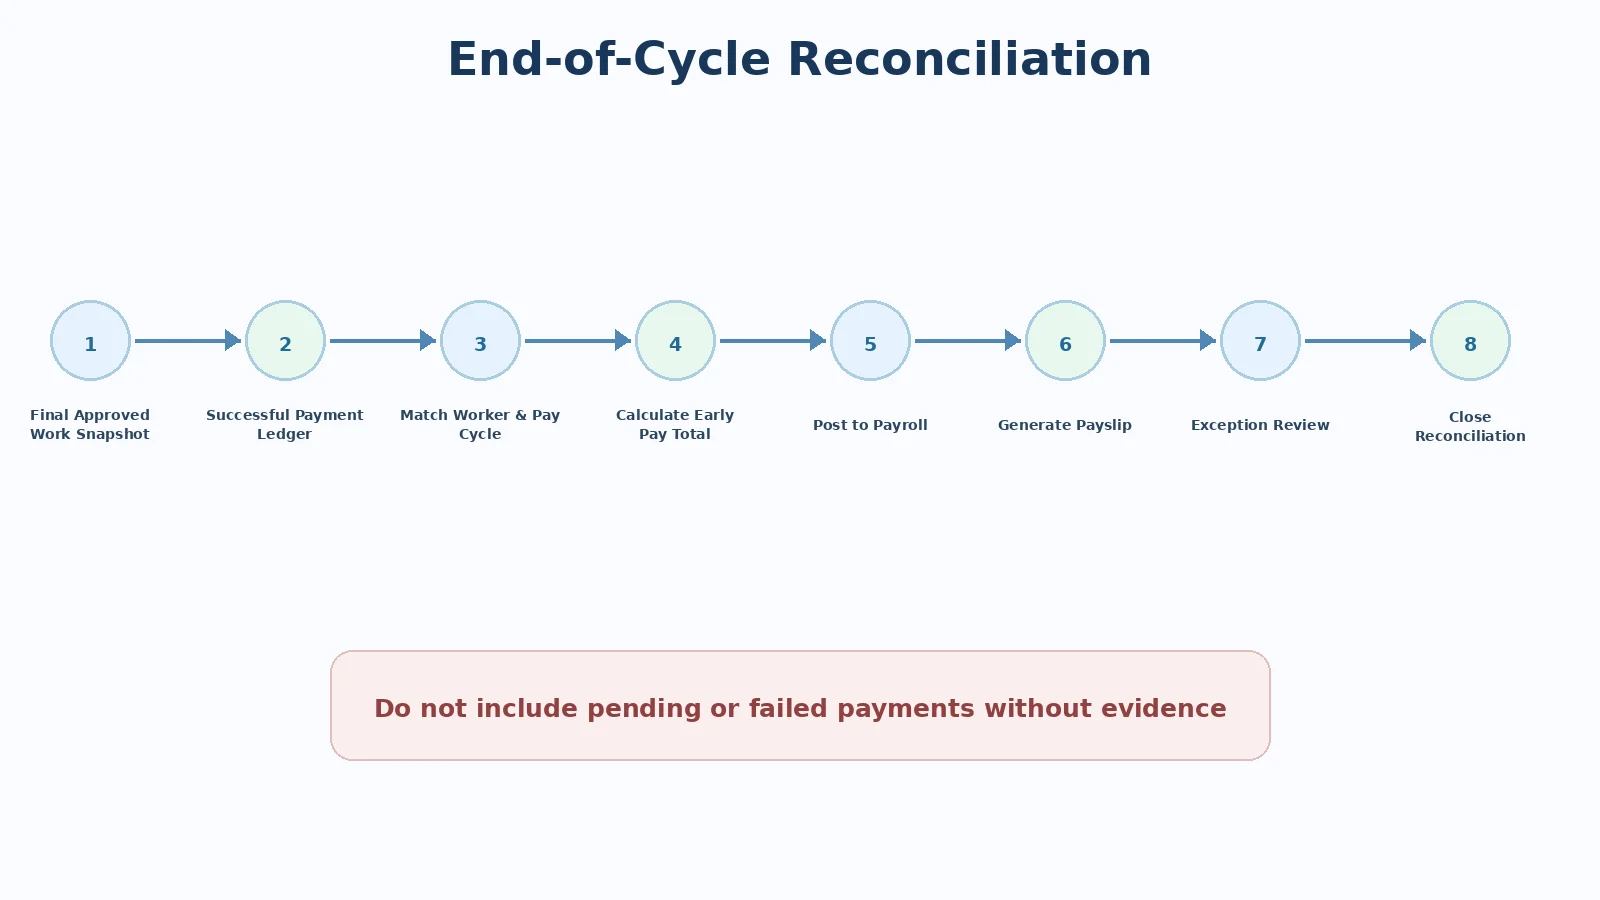
Đây là bước khép kín vòng đời EWA.
Bảng đối soát tối thiểu nên có gì?
| Trường | Ý nghĩa |
|---|---|
| Mã người lao động | Khóa người |
| Khách hàng | Nguồn công |
| Kỳ lương | Phạm vi đối soát |
| Tổng công đã duyệt | Dữ liệu đầu vào |
| Giá trị theo công | Cơ sở tính |
| Tổng giao dịch thành công | Số đã chi |
| Giao dịch chờ | Ngoại lệ chưa đóng |
| Giao dịch hoàn | Điều chỉnh |
| Khoản vào payroll | Số được quyết toán |
| Chênh lệch | Cần giải thích |
| Trạng thái | Mở/đã xử lý |
| Chủ xử lý | Người chịu trách nhiệm |
Không nên chỉ có một cột “khớp/không khớp”.
Những chênh lệch thường gặp
Công đúng nhưng giao dịch thiếu
Có thể giao dịch thất bại hoặc chưa được gửi.
Giao dịch thành công nhưng payroll thiếu
Rủi ro người lao động được trả lại phần đã nhận một lần nữa.
Payroll trừ nhưng giao dịch không thành công
Rủi ro người lao động bị giảm lương dù chưa thực nhận tiền.
Công bị sửa sau khi giao dịch thành công
Cần tính lại và xử lý chênh lệch theo quy trình.
Giao dịch đang chờ đi qua cut-off
Cần xác định giao dịch thuộc kỳ nào theo chính sách, không tự sửa ngày.
Quy tắc xử lý ngoại lệ
Mỗi ngoại lệ cần có:
- mã lỗi;
- nguyên nhân;
- dữ liệu liên quan;
- owner;
- ngày mở;
- hành động;
- bằng chứng đóng;
- ngày đóng.
Ví dụ:
| Ngoại lệ | Owner chính |
|---|---|
| Sai công | Quản lý/HR/Vận hành |
| Sai trạng thái giao dịch | Vận hành tài chính |
| Sai khoản vào payroll | Payroll |
| Sai tài khoản nhận | Hỗ trợ + tài chính |
| Không khớp sao kê | Kế toán/đối soát |
Phân luồng đúng giúp giảm việc đẩy một ticket qua nhiều bộ phận.
Khi nào không nên tự động đóng chênh lệch?
Không nên tự động đóng khi:
- trạng thái ngân hàng chưa rõ;
- công đang chờ duyệt lại;
- giao dịch có dấu hiệu trùng;
- có thay đổi sau cut-off;
- số tiền khác dữ liệu nguồn;
- giao dịch liên quan tài khoản không khớp.
Tự động hóa tốt là tự động ghép những trường hợp chắc chắn, không tự động “hợp thức hóa” ngoại lệ.
KPI đối soát nên theo dõi
Doanh nghiệp có thể theo dõi:
- tỷ lệ khớp tự động;
- số ngoại lệ mở;
- tuổi ngoại lệ;
- số giao dịch chờ;
- số chênh lệch payroll;
- số công sửa sau khi đã chi;
- số giao dịch trùng;
- thời gian đóng đối soát cuối kỳ;
- số khiếu nại phiếu lương liên quan EWA.
Không nên chỉ báo cáo tổng số giao dịch.
Người lao động nên nhìn thấy gì?
Dù đây là quy trình nội bộ, người lao động vẫn cần đủ thông tin để tự kiểm tra:
- công đã duyệt;
- giao dịch thành công;
- tổng đã nhận trong kỳ;
- kỳ quyết toán;
- khoản đã nhận trên phiếu lương;
- kênh khiếu nại.
Tính minh bạch giúp giảm tranh chấp và tăng khả năng phát hiện sai sớm.
Kết luận
Đối soát EWA tốt phải nối được công đã duyệt, giao dịch thành công và payroll/phiếu lương bằng cùng khóa dữ liệu và cùng kỳ. Quy trình ba lớp giúp doanh nghiệp biết chênh lệch nằm ở đâu, ai cần xử lý và bằng chứng nào dùng để đóng ngoại lệ. Khi mọi khoản tiền có thể truy từ ngày công đến phiếu lương, Payroll Integrity mới thực sự được khép kín.
Tác giả: Đỗ Huy Lê — Tổng Giám Đốc, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp
Câu hỏi thường gặp
Có nên đối soát hằng ngày nếu cuối kỳ đã đối soát?
Có. Hằng ngày giúp phát hiện giao dịch bất thường sớm; cuối kỳ tập trung khớp payroll.
Giao dịch đang chờ có đưa vào payroll không?
Không nên kết luận khi chưa có bằng chứng trạng thái cuối. Cần xử lý theo chính sách cut-off và tra soát.
Nếu công bị sửa sau khi đã chi thì sao?
Giữ nguyên lịch sử giao dịch, duyệt lại công, tính lại và đưa chênh lệch vào ngoại lệ.
Phiếu lương có cần ghi rõ khoản Lương Ngày?
Nên có cách trình bày đủ rõ để người lao động nhận biết tổng đã nhận trước và phần còn lại.