
Cách đọc phiếu lương sau khi đã nhận Lương Ngày: Đối chiếu công, tiền đã nhận và số còn lại
Trả lời ngắn: Khi người lao động đã nhận một phần Lương Ngày, số tiền đó được ghi nhận là phần lương đã trả trước và được khấu trừ khỏi khoản còn thanh toán cuối kỳ. Đây không phải là việc “mất thêm” một lần nữa, mà là cách tránh trả cùng một khoản hai lần.
Để kiểm tra chính xác, đừng chỉ nhìn số tiền cuối cùng chuyển vào tài khoản ngày lương. Hãy đối chiếu đủ bốn phần: ngày công và thu nhập của kỳ, các khoản cộng/trừ, tổng tiền Lương Ngày đã thực nhận, và số còn phải trả cuối kỳ.
Vì sao tiền về ngày lương thấp hơn trước?
(Xem thêm: Nhận Lương Ngày rồi cuối tháng còn bao nhiêu?.)
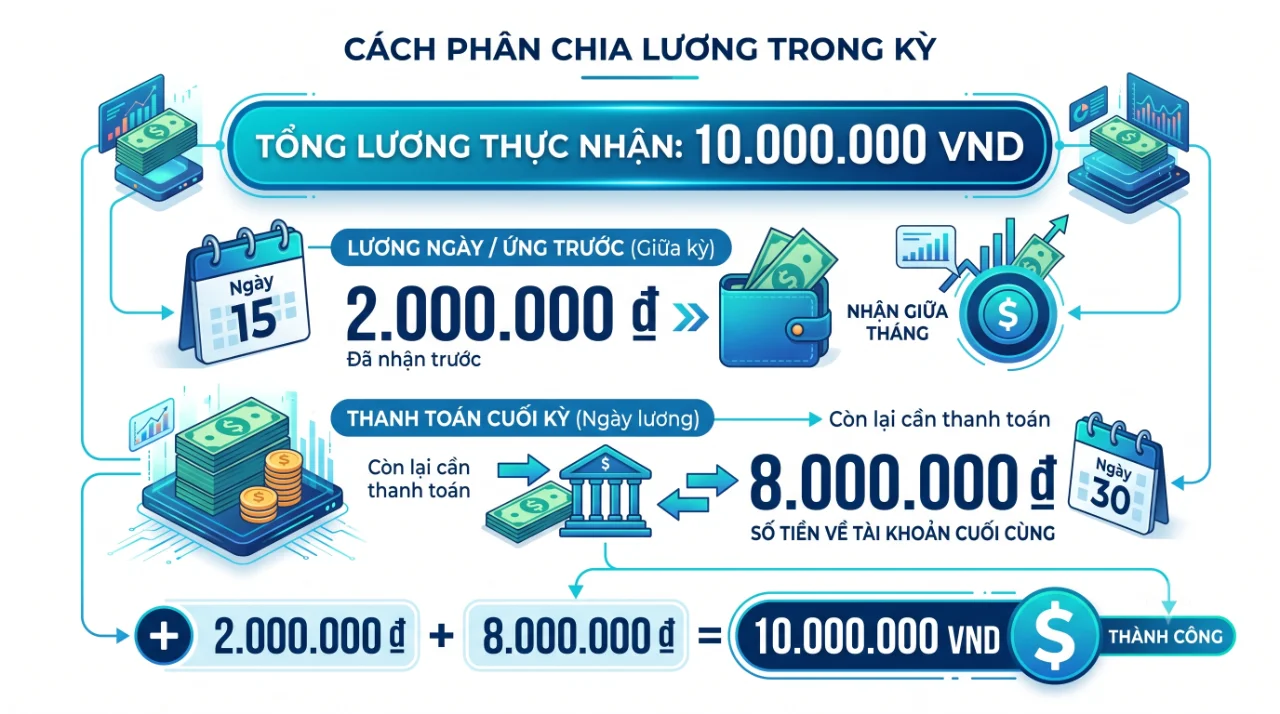
Lương Ngày thay đổi thời điểm nhận một phần tiền công, không làm tăng tổng thu nhập. Người lao động đã nhận một phần trong kỳ nên tới ngày trả lương chỉ nhận phần còn lại sau quyết toán.
Ví dụ đơn giản:
Tổng số tiền thực nhận của kỳ sau khi tính đầy đủ: 10.000.000 đồng;
Đã nhận qua Lương Ngày: 2.000.000 đồng;
Nếu không có điều chỉnh khác, phần còn chuyển cuối kỳ: 8.000.000 đồng.
Tổng người lao động đã nhận vẫn là 10.000.000 đồng: 2 triệu nhận trước và 8 triệu nhận vào ngày lương.
Ví dụ chỉ minh họa nguyên lý, không đại diện cho một phiếu lương thật.
Phân biệt bốn con số quan trọng
Con số | Ý nghĩa | Sai lầm thường gặp |
|---|---|---|
Tổng thu nhập/tổng lương kỳ | Giá trị hình thành theo công và chính sách lương | Nhầm với số chuyển khoản cuối cùng |
Tiền Lương Ngày đã chi | Phần đã nhận trước trong kỳ | Cho rằng đây là phí hoặc bị trừ mất |
Các khoản khấu trừ/điều chỉnh khác | Các khoản được xử lý trong payroll theo căn cứ áp dụng | Gộp hết vào “Lương Ngày” |
Số thực lĩnh còn trả | Số còn chuyển sau khi đối soát | So với tổng lương mà bỏ qua phần đã nhận trước |
Một phiếu lương minh bạch nên tách các nhóm này, thay vì chỉ hiển thị một số tiền cuối cùng.
Chuỗi từ ngày công đến phiếu lương
flowchart TD
 A["Chấm công"] --> B["Duyệt công"]
 B --> C["Tính tiền có thể nhận"]
 C --> D["NLĐ nhận Lương Ngày"]
 D --> E["Ngân hàng xác nhận đã chi"]
 E --> F["Đối soát vào kỳ lương"]
 F --> G["Trả phần còn lại"]
Không phải yêu cầu nào được tạo cũng được khấu trừ ngay. Về nguyên tắc, chỉ khoản có trạng thái đã chi hợp lệ mới nên được tính là tiền người lao động đã nhận.
Công thức đối chiếu cơ bản
Ở mức đơn giản:
> Số còn trả cuối kỳ = Tổng thực nhận của kỳ − Tổng Lương Ngày đã chi trong kỳ
Trong thực tế, “tổng thực nhận của kỳ” đã phản ánh các cấu phần lương, phụ cấp, thưởng, bảo hiểm, thuế, khấu trừ hoặc điều chỉnh theo chính sách và pháp luật áp dụng. Vì vậy không nên dùng công thức trên để tự tính tổng lương nếu chưa có đầy đủ dữ liệu payroll.
Điểm cần kiểm tra là khoản Lương Ngày có được trừ đúng một lần, đúng số đã chi, đúng kỳ và đúng người hay không.
Ví dụ phiếu lương minh họa
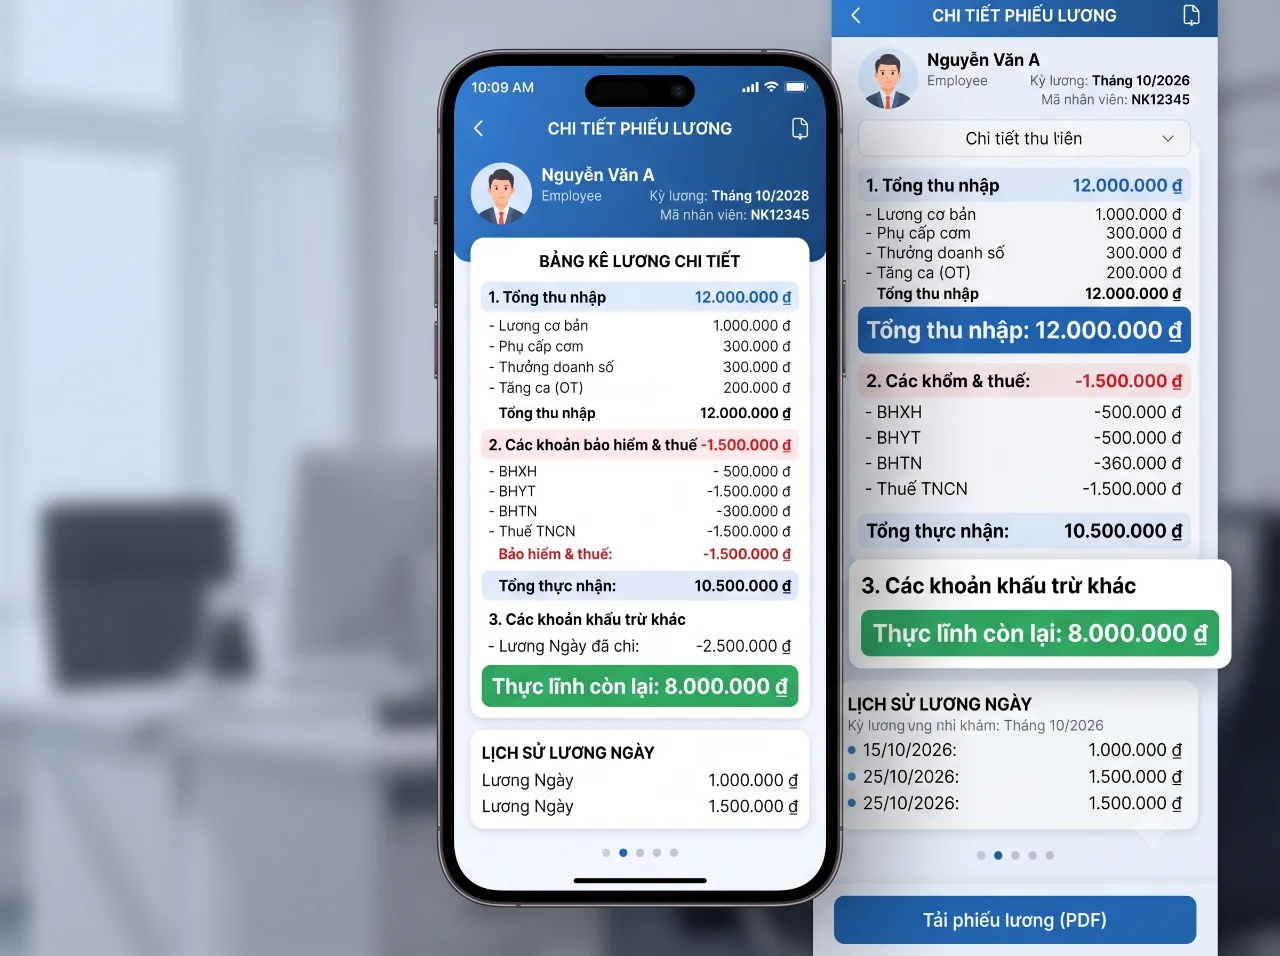
Giả sử phiếu lương có các thông tin:
Nội dung | Số tiền minh họa |
|---|---|
Tổng thu nhập trước các khoản trừ | 12.000.000đ |
Bảo hiểm, thuế và khấu trừ khác | 1.500.000đ |
Tổng thực nhận của kỳ trước Lương Ngày | 10.500.000đ |
Lương Ngày đã chi trong kỳ | 2.500.000đ |
Còn chuyển vào ngày lương | 8.000.000đ |
Người lao động đã nhận tổng cộng 10.500.000 đồng: 2,5 triệu trong kỳ và 8 triệu cuối kỳ. Con số 2,5 triệu không phải chi phí phát sinh thêm nếu chính sách hiện hành không thu phí người lao động.
Kiểm tra phiếu lương theo 8 bước
Bước 1: Kiểm tra đúng người và đúng kỳ
Đối chiếu họ tên, mã nhân viên, khách hàng, tháng/kỳ lương và khoảng ngày. Nếu xem nhầm kỳ, mọi so sánh sau đó đều sai.
Người làm nhiều khách hàng cần kiểm tra phiếu đang tổng hợp hay tách theo từng nơi.
Bước 2: Kiểm tra ngày công
So ngày công trên phiếu với:
Lịch sử chấm công;
Công đã duyệt;
Ca làm;
Ngày nghỉ, tăng ca hoặc điều chỉnh nếu có;
Công tại từng khách hàng.
Đừng chỉ đếm số dòng. Ca đêm, công theo giờ và quy tắc của khách hàng có thể được quy đổi khác nhau.
Bước 3: Kiểm tra đơn giá và cấu phần thu nhập
Số tiền khả dụng trong Lương Ngày dùng đơn giá/ngày do Nhân Kiệt cấu hình theo khách hàng. Phiếu lương cuối kỳ có thể có thêm nhiều cấu phần khác.
Người lao động nên phân biệt:
Tiền lương theo công;
Phụ cấp;
Tăng ca;
Thưởng;
Điều chỉnh kỳ trước;
Các khoản khác theo chính sách.
Không nên kỳ vọng số trên màn hình Lương Ngày bằng toàn bộ tổng thu nhập của phiếu lương.
Bước 4: Lấy danh sách giao dịch Lương Ngày
Ghi lại từng giao dịch trong kỳ:
Ngày | Mã giao dịch | Số yêu cầu | Trạng thái | Số thực nhận |
|---|---|---|---|---|
… | … | … | Đã chi/chờ/thất bại | … |
Chỉ cộng các khoản đã được xác nhận chi và thực sự vào tài khoản. Giao dịch thất bại hoặc chưa rõ cần được tra soát, không tự cộng hoặc loại dựa trên phỏng đoán.
Bước 5: Cộng tổng số đã nhận trong đúng kỳ
Ngày giao dịch và kỳ lương có thể không luôn trùng theo tháng dương lịch. Cần dùng quy tắc kỳ của Nhân Kiệt/khách hàng.
Ví dụ giao dịch ngày cuối tháng có thể thuộc kỳ đang chốt hoặc kỳ tiếp theo tùy thời điểm khóa dữ liệu. Đây là điểm Nhân Kiệt phải công bố rõ.
Bước 6: Kiểm tra dòng khấu trừ Lương Ngày
Đối chiếu tổng trên phiếu với tổng các giao dịch đã chi. Dòng nên có tên dễ hiểu như “Lương đã nhận trước trong kỳ”, tránh dùng từ khiến người lao động hiểu là phí hoặc nợ vay.
Bước 7: Kiểm tra số chuyển cuối kỳ
Đối chiếu số thực lĩnh còn lại trên phiếu với giao dịch ngân hàng ngày trả lương. Không chỉ xem SMS; hãy mở lịch sử tài khoản.
Bước 8: Cộng toàn bộ số đã thực nhận
> Tổng nhận trong kỳ = Tổng Lương Ngày đã vào tài khoản + Số lương cuối kỳ đã vào tài khoản
So con số này với “tổng thực nhận” sau các khoản khấu trừ hợp lệ trên phiếu.
Khoản giữ dự trù xuất hiện thế nào cuối kỳ?
(Chi tiết: xem Khoản giữ dự trù trong Lương Ngày là gì?.)
Khoản giữ dự trù là phần tiền công chưa mở để nhận sớm, không phải phí. Khi quyết toán, phần công hợp lệ tương ứng vẫn cần được xử lý trong lương.
Người lao động không nên lấy “tiền khả dụng” cộng “khoản giữ” rồi mặc định đó là tổng lương, vì phiếu lương còn có nhiều cấu phần. Tuy nhiên, hệ thống nên cho phép truy được phần giữ đã chuyển sang quyết toán thế nào.
Nếu phiếu lương không hiển thị riêng khoản giữ, ứng dụng nên có phần giải thích rằng khoản giữ chỉ tồn tại ở giai đoạn nhận sớm và được giải phóng vào quy trình payroll.
Ngày công đã dùng để nhận tiền có bị mất không?
Không. Hệ thống đánh dấu advancecovereddays để biết ngày công nào đã làm cơ sở cho khoản nhận trước và tránh cộng dồn sang kỳ sau. Đây là cơ chế chống tính hai lần, không phải xóa ngày công.
Một màn hình minh bạch nên thể hiện:
Ngày công vẫn tồn tại;
Ngày nào đã góp vào số tiền đã nhận;
Số đã chi từ các ngày đó;
Phần còn xử lý trong lương;
Trạng thái quyết toán.
Vì sao số tiền đã yêu cầu có thể khác số bị khấu trừ?
(Nếu giao dịch chưa rõ kết quả: xem Rút Lương Ngày nhưng tiền chưa về.)
Trong tình huống bình thường, tổng khấu trừ Lương Ngày phải khớp tổng đã chi hợp lệ. Nếu khác, có thể do:
Một giao dịch đang chờ/chưa rõ;
Giao dịch thất bại nhưng bị tính nhầm;
Giao dịch đã chi nhưng thuộc kỳ khác;
Một giao dịch được hoàn hoặc điều chỉnh;
Người lao động cộng nhầm số yêu cầu thay vì số thực chi;
Trùng mã hoặc thiếu giao dịch trong báo cáo;
Sai người, sai khách hàng hoặc sai kỳ;
Dữ liệu đối soát chưa chốt.
Không nên tự sửa bằng một giao dịch bù khác. Cần tra theo mã tham chiếu.
Đối soát ngân hàng diễn ra thế nào?
Theo hệ thống:
Khoản chưa rõ trạng thái được tra soát định kỳ khoảng 5 phút;
Đối soát T+1 đọc dữ liệu VPBank vào 08:00 hằng ngày;
Trạng thái không rõ được giữ chờ thay vì đoán;
Việc chốt đối soát có bước superadmin xác nhận vì liên quan tới tiền.
Các mốc này mô tả lịch kỹ thuật, không phải SLA cam kết mọi sai lệch sẽ được giải quyết đúng 5 phút hoặc 08:00 hôm sau.
12 sai lệch thường gặp khi đọc phiếu lương
1. So tiền cuối kỳ với tổng lương
Người lao động quên cộng phần đã nhận trước.
2. Tính giao dịch thất bại vào số đã nhận
Chỉ nên tính khoản thực sự đã chi.
3. Bỏ sót một giao dịch nhỏ
Nhiều lệnh trong kỳ dễ bị thiếu khi cộng tay.
4. So sai kỳ lương
Ngày giao dịch gần mốc khóa sổ có thể thuộc kỳ khác.
5. Nhầm khoản giữ là khoản bị trừ
Khoản giữ là phần chưa mở để nhận sớm, không phải phí.
6. Nhầm phí với tiền đã nhận
Luồng đang chạy không thu lãi và phí người lao động; dòng Lương Ngày là phần đã trả trước.
7. Công đã sửa nhưng chưa duyệt lại
Sửa giờ/ca làm bản ghi về chờ duyệt và có thể thay đổi kết quả tính.
8. Một người làm nhiều khách hàng
Đơn giá, công và khoản giữ có thể tách theo nơi.
9. Ca đêm bị gán sai ngày
So ngày lịch mà bỏ qua ngày nghiệp vụ có thể tạo chênh lệch.
10. Số đã nhận bị trừ hai lần
Đây là lỗi nghiêm trọng cần tra theo từng mã giao dịch và dòng payroll.
11. Tiền đã vào ngân hàng nhưng ứng dụng chưa cập nhật
Trạng thái và dữ liệu quyết toán có thể cập nhật khác thời điểm; cần sao kê để đối chiếu.
12. Có điều chỉnh khác không liên quan Lương Ngày
Đừng quy mọi khoản giảm trên phiếu cho Lương Ngày. Kiểm tra từng dòng và căn cứ.
Quy trình xử lý khi phiếu lương không khớp
flowchart TD
 A["Phát hiện chênh lệch"] --> B["Kiểm tra đúng người và kỳ"]
 B --> C["Đối chiếu công và thu nhập"]
 C --> D["Cộng giao dịch đã chi"]
 D --> E["So khấu trừ và số chuyển cuối kỳ"]
 E --> F{"Đã khớp?"}
 F -- "Không" --> G["Gửi bảng đối chiếu theo mã giao dịch"]
 F -- "Có" --> H["Lưu phiếu và lịch sử"]
Xác định loại sai lệch
Sai công: giám sát/khách hàng;
Sai hồ sơ hoặc khách hàng: HR Nhân Kiệt;
Sai giao dịch/trạng thái chi: bộ phận thanh toán;
Sai cấu phần lương: payroll/kế toán tiền lương;
Sai tài khoản ngân hàng: hỗ trợ và VPBank theo phạm vi trách nhiệm.
Gửi dữ liệu có cấu trúc
Thay vì nhắn “lương em thiếu”, hãy ghi:
Kỳ lương;
Công theo phiếu và công bạn đối chiếu;
Tổng thực nhận theo phiếu;
Danh sách mã giao dịch đã chi;
Tổng Lương Ngày đã vào tài khoản;
Số cuối kỳ đã vào tài khoản;
Chênh lệch cụ thể;
Dòng bạn cho rằng sai.
Mẫu yêu cầu đối chiếu phiếu lương
> Tôi cần hỗ trợ đối chiếu phiếu lương kỳ … . Họ tên: …; mã nhân viên/mã chấm công: …; khách hàng: …; công đã duyệt: …; tổng thực nhận trên phiếu: …; tổng Lương Ngày đã chi theo các mã … là …; số lương cuối kỳ đã vào tài khoản: …; chênh lệch tôi tính được: …; dòng cần kiểm tra: … . Nhờ bộ phận phụ trách đối chiếu công, giao dịch và payroll.
Không gửi OTP, mật khẩu hoặc sao kê toàn bộ tài khoản. Chỉ cung cấp phần giao dịch liên quan qua kênh chính thức.
Người lao động nên lưu những gì?
Phiếu lương từng kỳ;
Lịch sử công đã duyệt;
Mã giao dịch Lương Ngày;
Thời gian, số tiền và trạng thái;
Lịch sử nhận tiền trong VPBank;
Phản hồi tra soát;
Quyết định điều chỉnh nếu có.
Không cần chụp màn hình mọi ngày nếu hệ thống cho phép tải lịch sử; nhưng nên lưu bằng chứng khi có sai lệch hoặc giao dịch chưa rõ.
Phiếu lương nên hiển thị gì để dễ hiểu?
Nhóm | Nội dung nên có |
|---|---|
Nhận diện | Người lao động, khách hàng, kỳ lương |
Công | Ngày/giờ/ca và trạng thái chốt |
Thu nhập | Lương, phụ cấp, tăng ca, thưởng, điều chỉnh |
Khấu trừ | Từng khoản và căn cứ/diễn giải |
Lương Ngày | Tổng đã chi, số giao dịch, đường dẫn xem chi tiết |
Thanh toán | Tổng thực nhận, đã trả trước, còn trả cuối kỳ |
Hỗ trợ | Nút tạo yêu cầu gắn sẵn kỳ và dữ liệu |
Tên dòng đề xuất: “Tiền lương đã nhận trước trong kỳ qua Lương Ngày”. Cách gọi này rõ hơn “khấu trừ ứng lương” nếu người lao động dễ hiểu nhầm là chi phí.
Kết luận
Muốn đọc đúng phiếu lương sau khi dùng Lương Ngày, hãy cộng cả phần đã nhận trong kỳ và phần được trả cuối kỳ. Dòng Lương Ngày không phải khoản phạt hoặc phí mà là phần tiền công đã được thanh toán trước, miễn là chính sách hiện hành vẫn không thu phí người lao động như luồng.
Người lao động nên kiểm tra đúng người, đúng kỳ, công, thu nhập, giao dịch đã chi và số thực nhận ngân hàng. Nhân Kiệt cần thiết kế phiếu lương cho phép truy từ một dòng tổng tới từng mã giao dịch và ngày công tương ứng. Khi mọi con số đều có thể giải thích và đối chiếu, niềm tin vào Lương Ngày sẽ cao hơn đáng kể.
Nguồn tham khảo
---
Tác giả: Nguyễn Minh Tuấn — Chuyên viên ban chiến lược, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp
Câu hỏi thường gặp
Nhận Lương Ngày có làm tổng lương thấp đi không?
Không do bản thân việc nhận sớm nếu chính sách không thu phí. Nó làm số chuyển cuối kỳ giảm vì một phần đã được trả trước.
Khoản Lương Ngày trên phiếu có phải phí không?
Không. Luồng đang chạy không thu lãi và phí người lao động. Dòng này nên là tiền đã nhận trước.
Vì sao tôi nhận 2 triệu nhưng cuối tháng bị trừ 2 triệu?
Vì 2 triệu đã vào tài khoản trước; khấu trừ khỏi phần còn trả để tránh nhận hai lần.
Khoản giữ dự trù có bị trừ tiếp trên phiếu không?
Khoản giữ không phải tiền đã chi. Phần công hợp lệ tương ứng cần được xử lý trong quyết toán; cách hiển thị cụ thể cần NK xác nhận.
Giao dịch thất bại có bị trừ vào lương không?
Về nguyên tắc không nên. Cần tra soát trạng thái và chứng từ ngân hàng nếu phiếu đang tính giao dịch thất bại.
Giao dịch đang chờ có được tính không?
Không nên kết luận cho tới khi có kết quả cuối. Hệ thống giữ chờ để tránh ghi sai và chi trùng.
Ngày công đã nhận trước có bị xóa không?
Không. Ngày công được đánh dấu đã dùng để tính khoản nhận trước nhằm tránh cộng dồn, nhưng vẫn cần tồn tại trong lịch sử và quyết toán.
Làm hai khách hàng thì xem phiếu thế nào?
Kiểm tra công, đơn giá, số đã nhận và khoản giữ theo từng khách hàng trước khi xem tổng hợp.