
Cách cân đối phần lương còn lại sau khi đã nhận một phần trong kỳ
Sau khi đã nhận một phần tiền công trong kỳ, người lao động nên xem lại toàn bộ ngân sách còn lại thay vì tiếp tục chi tiêu như trước. Cách đơn giản nhất là ước tính phần lương cuối kỳ còn được nhận, trừ các khoản bắt buộc như nhà ở, ăn uống, đi lại, gia đình và giữ lại một vùng đệm nhỏ cho phát sinh.
Vì sao cần tính lại ngân sách sau mỗi lần nhận sớm?
Khi nhận một phần tiền công trước ngày lương, tổng thu nhập của kỳ không tăng lên. Thay đổi lớn nhất là thời điểm nhận tiền.
Ví dụ, nếu một phần tiền lương được nhận sớm để xử lý chi phí giữa kỳ, số tiền chuyển vào ngày lương sẽ giảm tương ứng với phần đã được trả trước, sau khi payroll thực tế được quyết toán.
Vì vậy, một ngân sách lập từ đầu tháng có thể không còn chính xác sau khi người lao động đã nhận một phần tiền công. Nếu vẫn tiếp tục chi theo kế hoạch cũ, người lao động có thể đến ngày lương mới phát hiện phần còn lại không đủ cho những khoản bắt buộc.
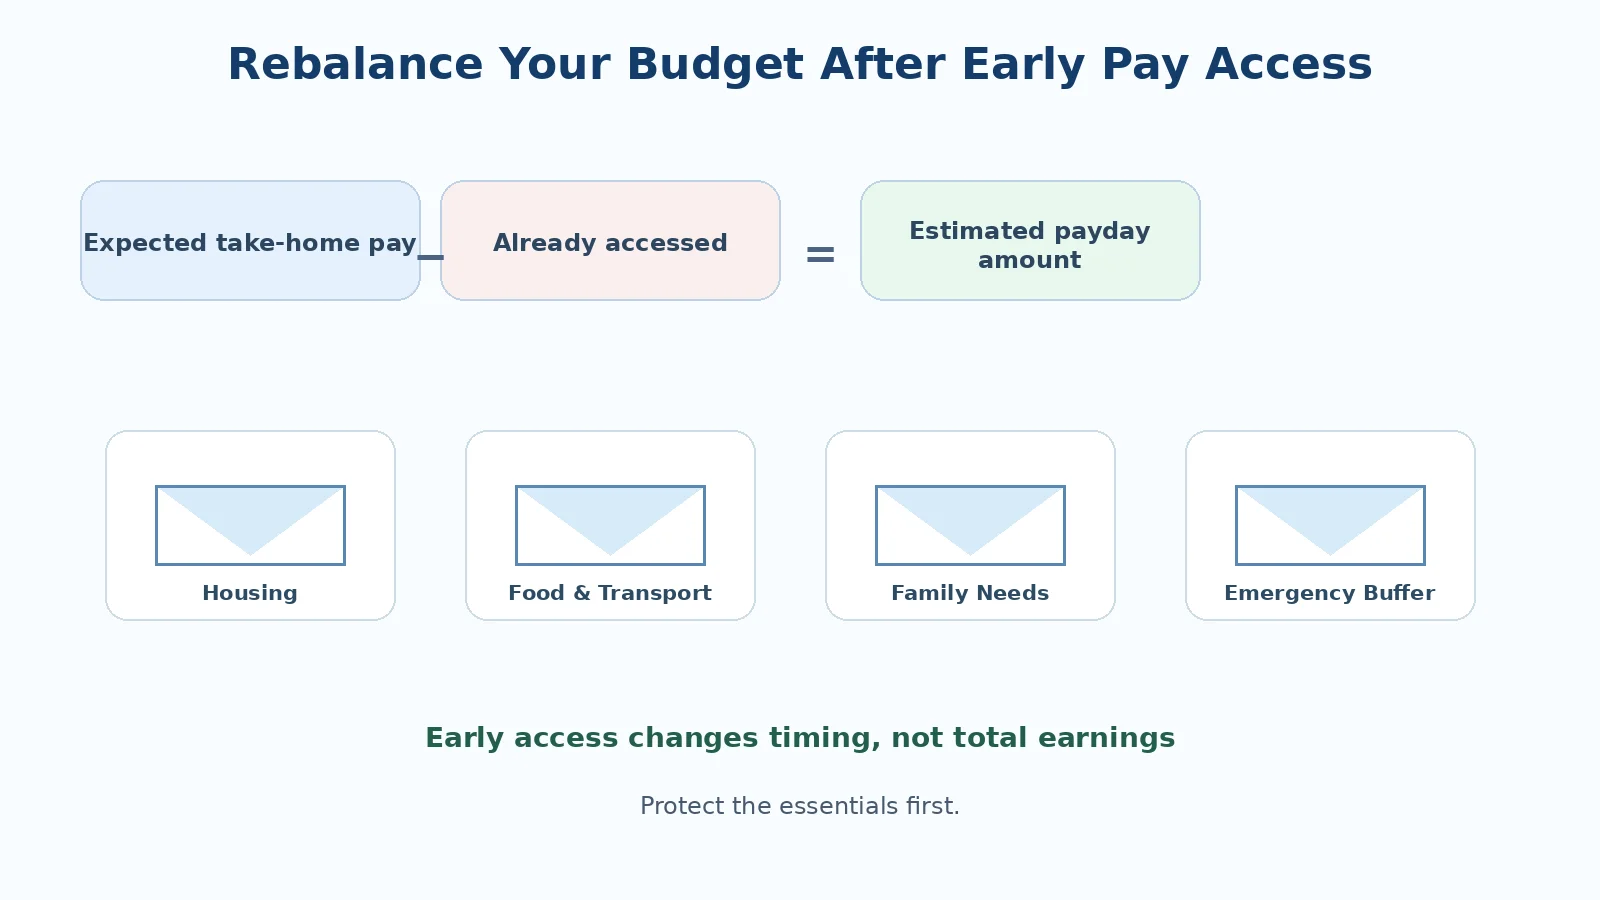
Điểm mấu chốt là: mỗi lần nhận sớm nên kéo theo một lần cập nhật ngân sách.
Bước 1: Ước tính phần lương cuối kỳ còn lại
Một cách tính đơn giản để lập kế hoạch:
Phần lương cuối kỳ dự kiến = lương thực nhận dự kiến − tổng số tiền đã nhận sớm
Đây chỉ là con số để lập ngân sách, không thay thế bảng lương chính thức. Lương cuối kỳ thực tế còn phụ thuộc vào công chốt, tăng ca, phụ cấp, bảo hiểm, thuế và các điều chỉnh hợp lệ khác.
Ví dụ minh họa:
- lương thực nhận dự kiến: 9.000.000 đồng;
- đã nhận trong kỳ: 1.500.000 đồng.
Phần dự kiến còn được nhận vào kỳ lương:
9.000.000 − 1.500.000 = 7.500.000 đồng
Nếu người lao động đang cân nhắc nhận thêm 500.000 đồng, con số dự kiến còn lại sẽ giảm xuống 7.000.000 đồng.
Điều này giúp người lao động nhìn thấy tác động của quyết định trước khi thực hiện.
Bước 2: Liệt kê các khoản bắt buộc còn lại
Sau khi ước tính phần lương còn lại, hãy liệt kê những khoản chắc chắn phải trả từ ngày lương đến kỳ thu nhập tiếp theo.
Các nhóm thường gặp:
- tiền nhà hoặc tiền trọ;
- điện, nước, internet;
- ăn uống;
- xăng xe hoặc đi lại;
- học phí, chi phí cho con;
- tiền gửi gia đình;
- thuốc hoặc chăm sóc sức khỏe;
- các khoản phải trả đã cam kết.
Một bảng đơn giản có thể như sau:
| Khoản cần giữ | Số tiền dự kiến |
|---|---|
| Nhà ở và hóa đơn | 2.500.000 đồng |
| Ăn uống | 1.800.000 đồng |
| Đi lại | 700.000 đồng |
| Gia đình | 1.200.000 đồng |
| Y tế/dự phòng | 500.000 đồng |
| **Tổng cần giữ** | **6.700.000 đồng** |
Nếu phần lương dự kiến còn lại là 7.000.000 đồng, vùng đệm chỉ còn khoảng 300.000 đồng. Đây là tín hiệu nên rất thận trọng nếu muốn nhận thêm.
Bước 3: Chia phần còn lại thành ba lớp
Một cách dễ quản lý là chia phần lương còn lại thành ba lớp.
Lớp 1: Không được dùng vào việc khác
Đây là phần dành cho các nghĩa vụ chắc chắn: tiền nhà, thực phẩm cơ bản, đi lại để đi làm và các khoản thiết yếu khác.
Lớp 2: Có thể điều chỉnh
Đây là các khoản quan trọng nhưng có thể thay đổi mức chi hoặc thời điểm: điện thoại, gửi tiền gia đình, một số mua sắm cần thiết.
Lớp 3: Chi linh hoạt
Đây là phần dành cho giải trí, mua sắm không bắt buộc hoặc các nhu cầu có thể trì hoãn.
Khi phần lương cuối kỳ đã giảm do nhận sớm, nên điều chỉnh lớp 3 trước, thay vì cắt các nhu cầu cơ bản.
Bước 4: Giữ một vùng đệm nhỏ
Nếu có thể, không nên phân bổ hết phần lương còn lại.
Một khoản đệm dù nhỏ cũng giúp xử lý các tình huống như:
- xe cần sửa;
- phát sinh thuốc men;
- tiền điện cao hơn dự kiến;
- chi phí đi lại tăng;
- việc gia đình bất ngờ.
Vùng đệm không cần lớn ngay. Mục tiêu là tạo thói quen không dùng hết phần còn lại ngay khi vừa nhận lương.
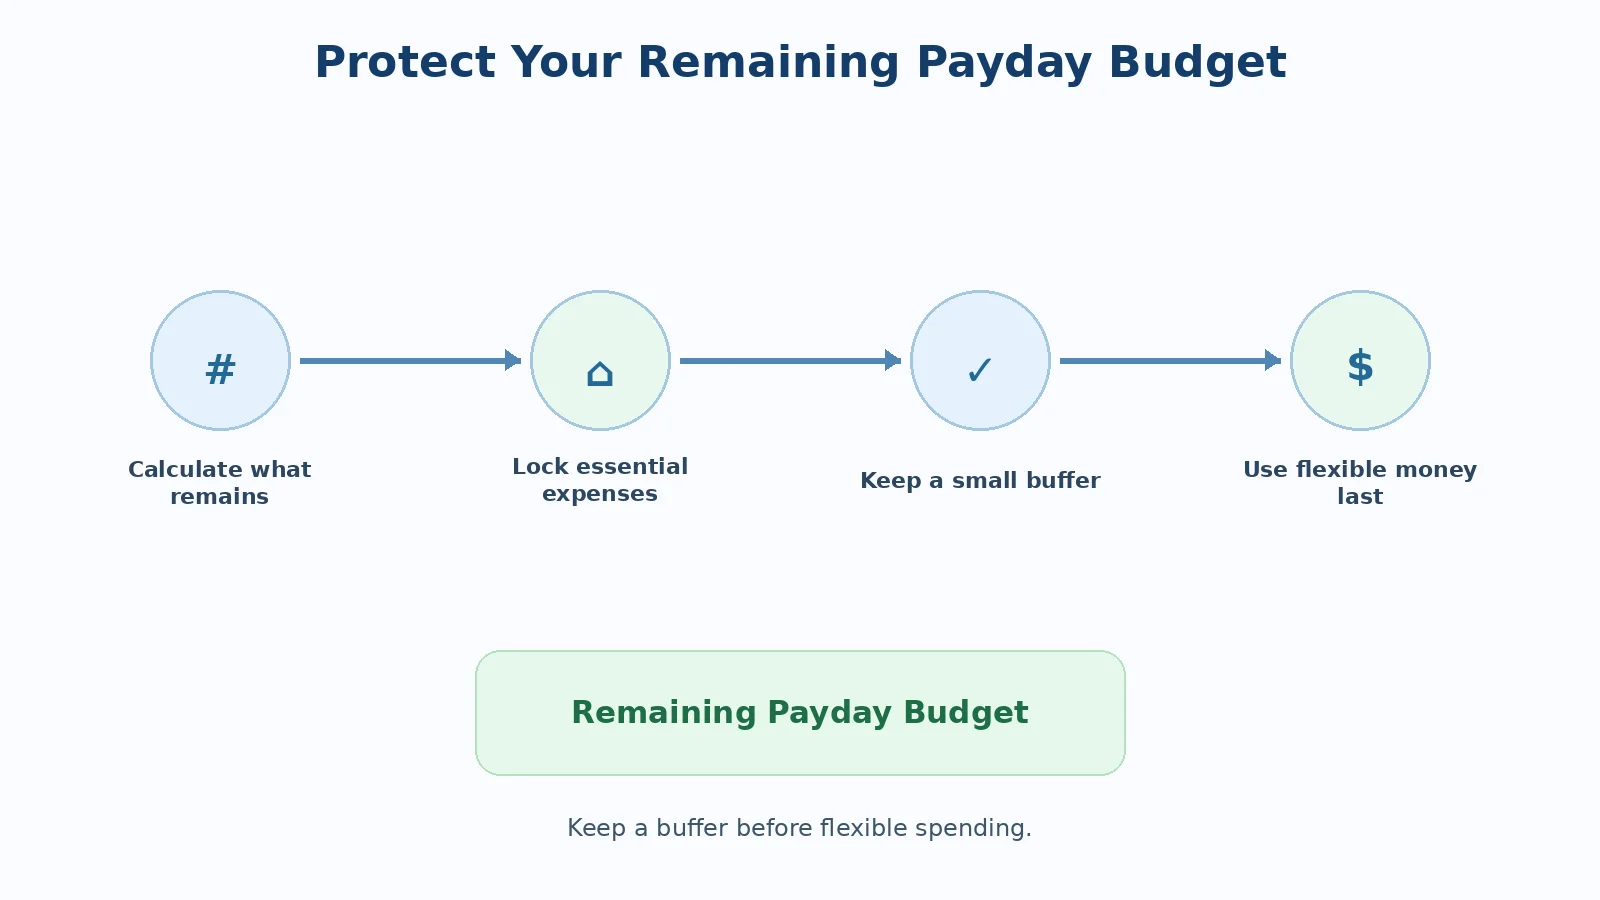
Nếu sau khi trừ nghĩa vụ mà không còn vùng đệm, đây là dấu hiệu nên hạn chế nhận thêm cho đến khi ngân sách được cân đối lại.
Bước 5: Theo dõi tổng đã nhận trong cả kỳ, không chỉ giao dịch gần nhất
Một sai lầm phổ biến là mỗi lần nhận chỉ nhìn số tiền của giao dịch hiện tại.
Ví dụ:
- lần 1 nhận 300.000 đồng;
- lần 2 nhận 500.000 đồng;
- lần 3 nhận 400.000 đồng.
Mỗi giao dịch riêng lẻ có vẻ nhỏ, nhưng tổng đã nhận là 1.200.000 đồng.
Vì vậy, khi lập ngân sách, cần nhìn tổng số đã nhận trong kỳ.
Với Lương Ngày, số tiền có thể nhận được xác định theo nguyên tắc:
Số tiền có thể nhận = (số công đã duyệt × đơn giá một ngày công) − số đã nhận trong kỳ − phần giữ lại theo quy định của doanh nghiệp.
Số khả dụng giảm sau mỗi lần nhận. Tuy nhiên, người lao động vẫn nên tự kiểm tra ngân sách cá nhân, vì hệ thống không biết toàn bộ các nghĩa vụ riêng của từng người.
Bước 6: Dùng ngân sách theo tuần để tránh hụt cuối kỳ
Khi đã biết phần lương còn lại, có thể chia phần chi sinh hoạt theo số tuần còn lại đến kỳ tiếp theo.
Ví dụ, sau khi trừ các khoản cố định, người lao động còn 2.400.000 đồng cho sinh hoạt trong 4 tuần.
Có thể đặt ngân sách tham khảo:
2.400.000 ÷ 4 = 600.000 đồng/tuần
Mỗi tuần, người lao động có một mức chi tương đối rõ thay vì dùng tự do rồi cố xoay vào tuần cuối.
Nếu một tuần chi vượt, tuần tiếp theo cần điều chỉnh sớm.
Khi nào cần xem lại cách sử dụng?
Nên dừng và xem lại ngân sách nếu có một trong những dấu hiệu:
- ngày lương về nhưng tiền còn lại quá ít;
- phải nhận thêm ngay đầu kỳ mới;
- nhận sớm để bù cho chi tiêu không thiết yếu;
- nhiều kỳ liên tiếp nhận gần hết số khả dụng;
- không biết tổng đã nhận trong kỳ;
- không còn vùng đệm cho chi phí bất ngờ;
- phải tìm khoản hỗ trợ khác để trả các khoản thiết yếu.
Những dấu hiệu này không có nghĩa người lao động “dùng sai”. Chúng cho thấy việc nhận sớm đang có thể vượt khỏi vai trò hỗ trợ lệch thời điểm dòng tiền.
Nếu nhận sớm nhiều lần thì nên làm gì?
Hãy xem lại ba kỳ gần nhất.
Ghi lại:
- nhận vào ngày nào;
- nhận bao nhiêu;
- dùng cho khoản gì;
- ngày lương còn lại bao nhiêu;
- khoản thiếu có lặp lại không.
Nếu cùng một khoản xuất hiện mỗi kỳ, ví dụ tiền trọ luôn đến trước ngày lương, có thể thử:
- thương lượng ngày thanh toán;
- để riêng một phần tiền từ kỳ trước;
- xây một quỹ đệm nhỏ;
- điều chỉnh ngân sách tuần.
Nếu nguyên nhân là tổng thu nhập không đủ cho chi thiết yếu, cần nhìn vào bài toán thu – chi dài hạn thay vì chỉ thay đổi thời điểm nhận tiền.
Kết luận
Sau khi đã nhận một phần tiền công trong kỳ, điều quan trọng nhất là lập lại ngân sách dựa trên phần lương còn lại, chứ không tiếp tục chi theo kế hoạch ban đầu. Hãy tính tổng đã nhận, khóa các khoản thiết yếu, chia ngân sách theo tuần và giữ một vùng đệm nhỏ. Lương Ngày tạo thêm sự linh hoạt về thời điểm, nhưng sự linh hoạt chỉ thực sự có ích khi người lao động vẫn bảo vệ được phần tiền cần cho cả kỳ.
Tác giả: Đỗ Huy Lê — Tổng Giám Đốc, Công ty TNHH Cung Ứng Nhân Lực Nhân Kiệt.
Tư vấn giải pháp Lương Ngày cho doanh nghiệp: Hotline 0937.022.655 · Email info@nhankiet.vn · Lương Ngày cho doanh nghiệp
Câu hỏi thường gặp
Nhận một phần lương rồi có bị “mất” phần đó cuối tháng không?
Không. Khoản đã nhận là phần được trả trước và được phản ánh trong quyết toán kỳ lương để tránh trả hai lần.
Nên để lại bao nhiêu làm vùng đệm?
Không có một con số chung. Có thể bắt đầu bằng một khoản nhỏ nhưng cố định, sau đó tăng dần khi điều kiện cho phép.
Có nên chia phần lương còn lại theo tuần không?
Có thể. Cách này giúp dễ nhìn mức chi và phát hiện sớm khi một tuần đang vượt ngân sách.
Nếu phần lương còn lại không đủ các khoản bắt buộc thì sao?
Nên dừng nhận thêm và xem lại toàn bộ nghĩa vụ, lịch thanh toán và nguyên nhân thiếu hụt. Nhận sớm thêm có thể làm kỳ lương sau khó hơn.